 DE
 English
 Español
 Français
 Italiano
 Português
 Nederlands
 Polski
 Bahasa Indonesia
 Русский
 Українська
 العربية
 עברית
 日本語
 한국어
Dynamics 365 FIFO vs. gewichteter Durchschnitt: Welche Methode sollte Ihr Lager verwenden?
Von Mirko Peters ·
Vergleichen Sie FIFO und die gewichtete Durchschnittskostenmethode in Dynamics 365 Inventory Management. Erfahren Sie, wie Sie die passende Bewertungsmethode für Ihr Lager auswählen.
Automatisch mit KI aus dem Originalbeitrag übersetzt. Englisches Original lesen
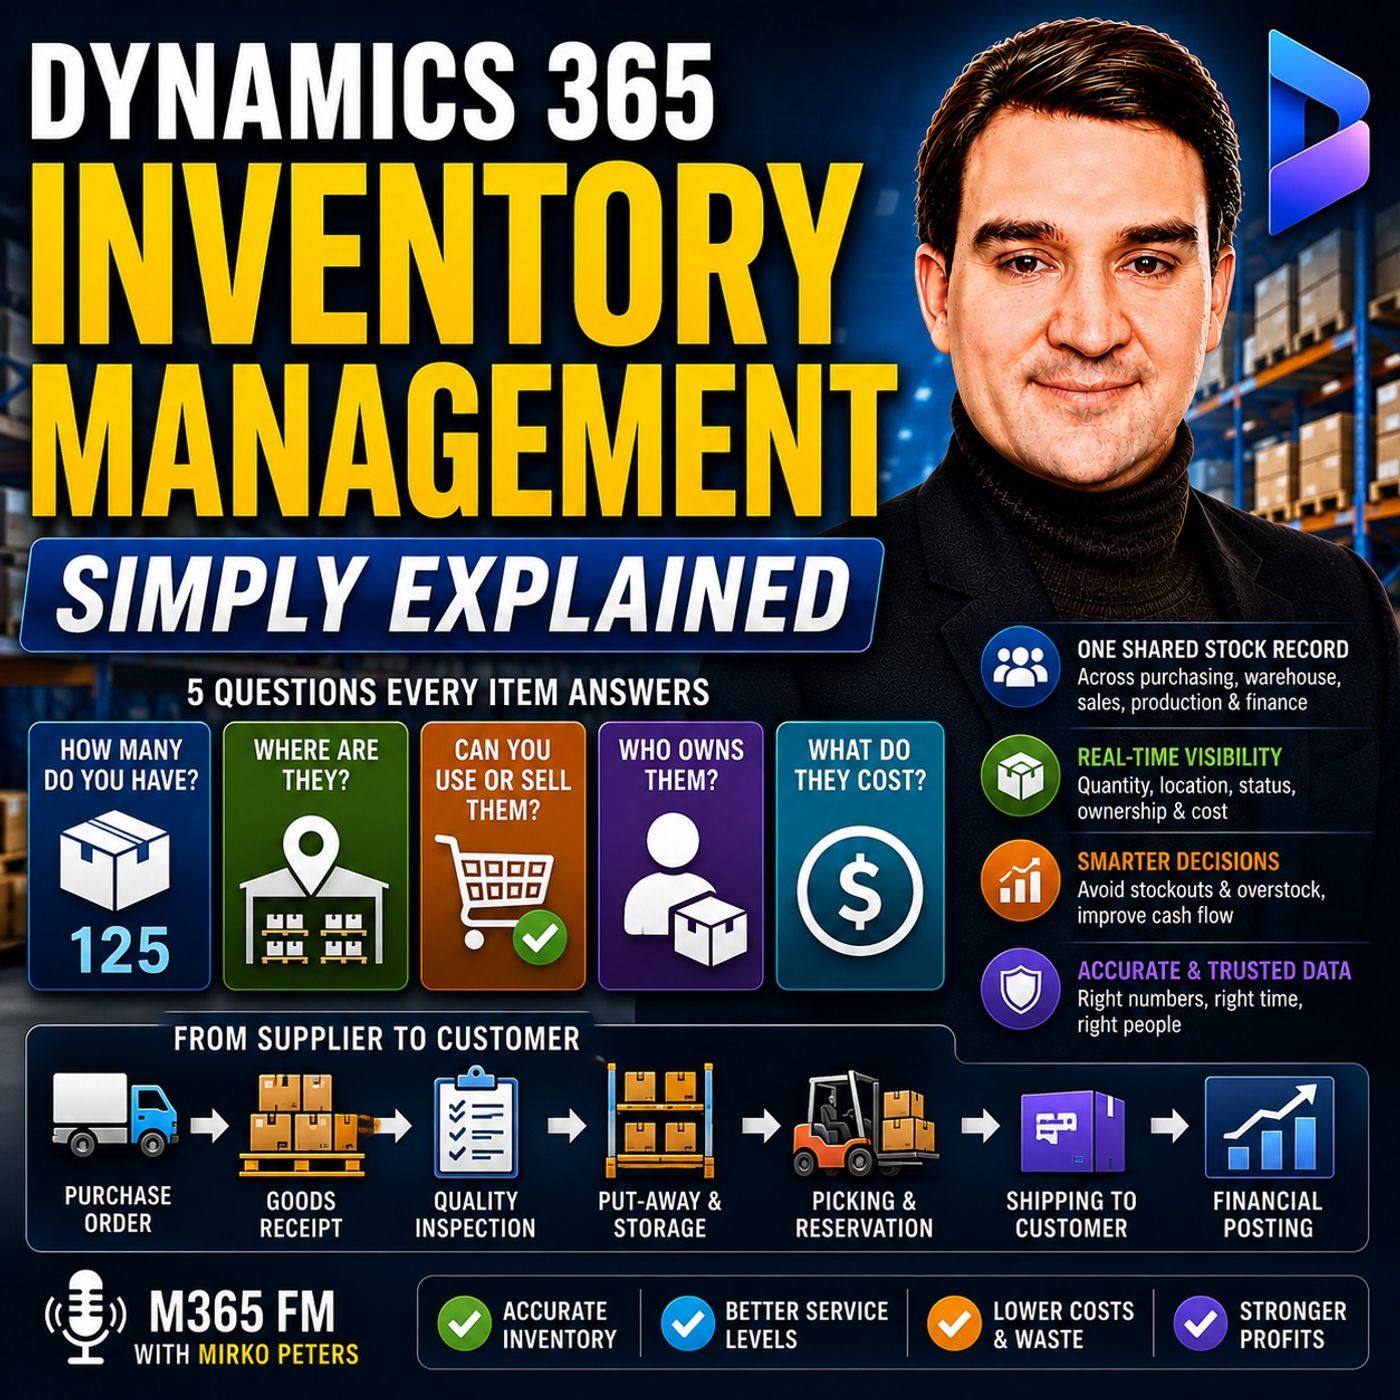
Die richtige Bestandsbewertungsmethode in Dynamics 365 Inventory Management wirkt sich unmittelbar auf Ihre Bilanz, Steuerverbindlichkeiten und die Genauigkeit des Monatsabschlusses aus. Dieser Leitfaden stellt die wesentlichen operativen und finanziellen Unterschiede zwischen FIFO und gewichteter Durchschnittsbewertung gegenüber. So können Sie entscheiden, welcher Ansatz am besten zu Ihrer Supply-Chain-Strategie passt.
Das Wichtigste in Kürze
- Die Bestandsbewertung legt den Geldwert fest, der Beständen zugewiesen wird, wenn sie für Verkäufe oder die Produktion das Lager verlassen.
- FIFO (First-In, First-Out) geht davon aus, dass die ältesten Bestände zuerst verkauft werden. Das eignet sich besonders für verderbliche Waren oder Produkte, die schnell veralten.
- Die gewichtete Durchschnittsbewertung fasst alle Stückkosten zu einem einzigen Durchschnittswert zusammen. Das vereinfacht Buchungen, wenn Artikel im Lager physisch vermischt sind.
- Dynamics 365 verbindet physische Lagerbewegungen nahtlos mit den Hauptbuchkonten, sodass Mengen und Vermögenswerte stets synchron bleiben.
- Eine ungeeignete Bewertungsmethode kann zu Abweichungen zwischen den Lagerverwaltungsberichten und den Bilanzen der Finanzabteilung führen.
Bewertungsmethoden in Dynamics 365 verstehen
Lagerartikel im Regal stellen gebundenes Kapital Ihrer Organisation dar. Jedes Mal, wenn eine Komponente für die Produktion entnommen oder ein Fertigprodukt an einen Kunden versandt wird, muss ein bestimmter Geldbetrag vom Bestandskonto abgehen und als Herstellkosten des Umsatzes verbucht werden. Dynamics 365 Inventory Management steuert diesen Übergang über vordefinierte Regeln, die als Bewertungsmethoden bezeichnet werden.
Viele Organisationen behandeln Lagerverwaltung und Finanzbuchhaltung als völlig getrennte Bereiche. Das Lagerteam konzentriert sich auf Mengen, Lagerplätze und Kommissionierlisten, während das Finanzteam Hauptbuchkonten, Vermögenswerte und Margen im Blick hat. Operative Entscheidungen im Lager haben jedoch unmittelbare finanzielle Auswirkungen. Eine leistungsfähige ERP-Lösung schließt diese Lücke, indem sie physische Artikelbewegungen automatisch in korrekte Buchungen im Hauptbuch übersetzt.
Detailbetrachtung: FIFO-Bewertung (First-In, First-Out)
Die FIFO-Methode beruht auf einer einfachen, logischen Annahme: Der älteste Bestand im Lager verlässt es zuerst. Zur Veranschaulichung nehmen Sie an, Ihr Unternehmen kauft im Januar 50 Industriepumpen zu je 20 US-Dollar und im Februar weitere 50 Pumpen zu je 24 US-Dollar.
Bestellt ein Kunde 10 Pumpen, legt die FIFO-Regel fest, dass das System die Kosten der ältesten verfügbaren Charge heranzieht. Die 10 abgehenden Einheiten werden daher mit je 20 US-Dollar bewertet und stammen aus der Januar-Charge, unabhängig davon, aus welchem Karton im Regal sie tatsächlich entnommen wurden.
Wann Sie FIFO wählen sollten
FIFO ist die bevorzugte Bewertungsmethode für Branchen mit verderblichen Waren, Medizinprodukten, Lebensmitteln oder Technologieartikeln, die veralten oder ablaufen können. Indem ältere Anschaffungskosten zuerst erfasst werden, können Unternehmen in Inflationsphasen aktuelle Erlöse besser den historischen Aufwendungen gegenüberstellen. Zugleich weist die Bilanz den Wert der verbleibenden Vorratsbestände genauer aus.
Gewogene Durchschnittskosten im Überblick
Im Gegensatz zur chronologischen Nachverfolgung bei FIFO betrachtet die Methode der gewogenen Durchschnittskosten den gesamten Lagerbestand. Statt für jede einzelne Bestellung getrennte Kostenschichten zu führen, berechnet das System laufend einen einheitlichen Durchschnittspreis pro Einheit. Dieser ergibt sich aus dem gesamten Wert des verfügbaren Bestands geteilt durch die physisch vorhandene Gesamtmenge.
Wenn Sie identische Komponenten im Laufe eines Quartals zu schwankenden Marktpreisen einkaufen, glättet die gewogene Durchschnittsmethode diese Preisspitzen. Wird eine Lieferung an einen Kunden ausgeliefert, ordnet das System der Transaktion den aktuellen Durchschnittspreis zu. Besonders nützlich ist dieses Verfahren in Fertigungs- und Distributionsumgebungen, in denen identische Teile verschiedener Lieferanten in Behältern oder Silos gemischt werden. Dort wäre es kaum möglich und betrieblich auch nicht notwendig, die genauen Anschaffungskosten jedes einzelnen Artikels zu verfolgen.
Verbindung von Lagerlogistik und Hauptbuchhaltung
Unabhängig davon, ob Sie FIFO, gewogene Durchschnittskosten, gleitenden Durchschnitt oder Standardkosten wählen, liegt der wichtigste Nutzen von Dynamics 365 in der Auflösung isolierter Datensilos. Artikelgruppen spielen dabei eine zentrale Rolle, denn sie verknüpfen Produktkategorien wie Rohmaterialien, Fertigwaren und Ersatzteile mit den vorgesehenen Sachkonten der Hauptbuch-Buchhaltung.
Erfasst ein Lagermitarbeiter einen Wareneingang, einen Umlagerungsauftrag, eine Inventurkorrektur oder eine Abschreibung beschädigter Ware, wirkt sich dies direkt auf das offizielle Konto aus. Monatsabschlüsse werden dadurch deutlich einfacher, weil Lagerpersonal und Buchhaltung nicht mehr getrennte Tabellenkalkulationen abgleichen müssen. Beide arbeiten mit einer einzigen Echtzeit-Datenbasis, die sicherstellt, dass physische Bestandsmengen und Vermögenswerte stets übereinstimmen.
Die richtige Wahl für Ihr Unternehmen treffen
Die optimale Bewertungsmethode für Vorräte erfordert eine enge Abstimmung zwischen Supply-Chain-Verantwortlichen, Lagerleitern und Finanzcontrollern. Ihre Entscheidung muss nicht nur abbilden, wie sich Artikel physisch durch Ihre Standorte bewegen, sondern auch, wie Ihre Geschäftsführung Rentabilität und Vermögensbewertung berichten muss.
Wenn Sie die breiteren Möglichkeiten der Supply-Chain-Optimierung kennenlernen möchten, etwa Bestandsdimensionen, Chargenverfolgung und Einlagerungsprozesse im Lager, hören Sie sich die vollständige Folge des M365 FM Podcasts an. Schalten Sie ein, um fundierte Einblicke und praxisnahe Strategien für die Weiterentwicklung Ihrer Microsoft-Cloud- und ERP-Umgebung zu gewinnen.
Häufige Fragen
Was ist eine Bestandsbewertungsmethode in Dynamics 365?
Eine Bestandsbewertungsmethode ist das automatisierte Regelwerk, mit dem Dynamics 365 Beständen bei Abgängen durch Verkauf, Umlagerung oder Produktion einen Geldwert zuweist. So werden die Berechnungen der Herstellungskosten des Umsatzes korrekt durchgeführt.
Worin unterscheiden sich FIFO und gewogene Durchschnittskosten im Lager?
FIFO verfolgt einzelne Einkaufschargen chronologisch und ordnet ausgehenden Artikeln die ältesten Anschaffungskosten zu. Die gewogene Durchschnittsmethode fasst alle aktiven Anschaffungskosten zu einem einheitlichen Durchschnittspreis pro Einheit zusammen und glättet so Marktpreisschwankungen.
Kann ich für verschiedene Produktkategorien unterschiedliche Bewertungsmethoden verwenden?
Ja. Über Artikelgruppen in Dynamics 365 können Unternehmen für einzelne Bestandskategorien, etwa Rohmaterialien und Fertigwaren, jeweils eigene Finanzregeln und Bewertungsmethoden anwenden.
Warum ist die Integration von Lagerverwaltung und Finanzwesen wichtig?
Die Verknüpfung physischer Lagerbewegungen mit Hauptbuchkonten verhindert Abweichungen zwischen Lagerdaten und Bilanz. So bleiben Vermögenswerte korrekt bewertet und die Gewinnberichterstattung transparent.