 ES
 English
 Deutsch
 Français
 Italiano
 Português
 Nederlands
 Polski
 Bahasa Indonesia
 Русский
 Українська
 العربية
 עברית
 日本語
 한국어
Dynamics 365 FIFO vs. coste medio ponderado: ¿qué método debería usar tu almacén?
By Mirko Peters ·
Compara FIFO y el coste medio ponderado en Dynamics 365 Inventory Management. Descubre cómo elegir el método de coste adecuado para tu almacén.
Automatically translated with AI from the original post. Read the English original
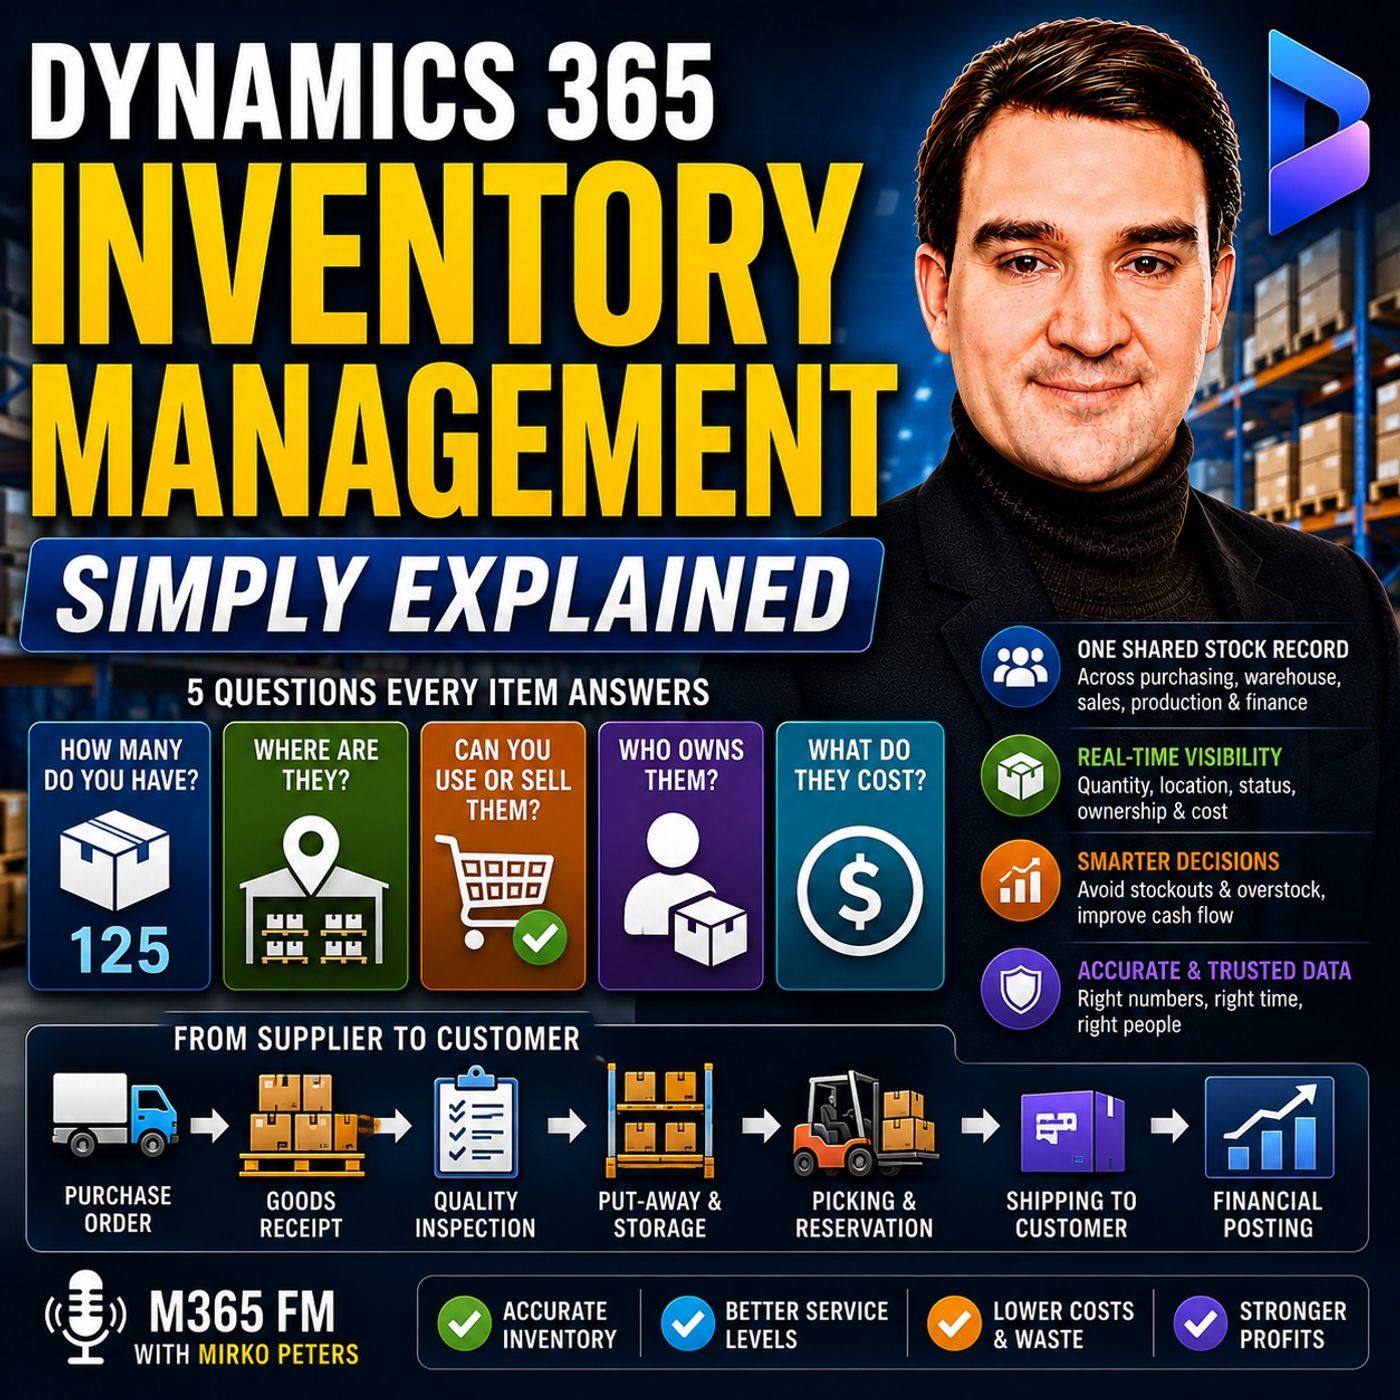
Elegir el método de coste de inventario adecuado en Dynamics 365 Inventory Management influye directamente en tu balance, en tus obligaciones fiscales y en la precisión del cierre mensual. Esta guía desglosa las diferencias operativas y financieras clave entre FIFO y el coste medio ponderado para ayudarte a determinar qué enfoque se ajusta mejor a tu estrategia de cadena de suministro.
Puntos clave
- El coste de inventario determina el valor económico asignado a las existencias cuando salen del almacén por ventas o producción.
- FIFO (First-In, First-Out) asume que los artículos más antiguos del inventario se venden primero, lo que lo convierte en la opción ideal para bienes perecederos o productos expuestos a la obsolescencia.
- El coste medio ponderado combina todos los costes unitarios en un único promedio, simplificando las transacciones cuando los artículos se mezclan físicamente en el almacén.
- Dynamics 365 conecta de forma fluida los movimientos físicos del almacén con las cuentas del libro mayor para mantener sincronizadas las cantidades operativas y los activos financieros.
- Seleccionar un método de coste incorrecto puede provocar discrepancias entre los informes de gestión de almacén y los balances del departamento de finanzas.
Comprender los métodos de coste en Dynamics 365
Cuando los artículos de inventario están en las estanterías del almacén, representan capital invertido por tu organización. Cada vez que se recoge un componente para producción o se envía un producto terminado a un cliente, un valor económico concreto debe salir de la cuenta de activo de inventario y pasar al coste de las mercancías vendidas. Dynamics 365 Inventory Management gestiona esta transición mediante reglas predefinidas conocidas como métodos de coste.
Muchas organizaciones tratan la gestión de almacén y la contabilidad financiera como ámbitos completamente separados. Los equipos de almacén se centran en cantidades físicas, ubicaciones y listas de picking, mientras que los equipos financieros se ocupan de las cuentas del libro mayor, las valoraciones de activos y los márgenes de beneficio. Sin embargo, las decisiones operativas en el almacén tienen repercusiones financieras inmediatas. Implantar una solución ERP robusta salva esta brecha al traducir automáticamente las transacciones físicas de artículos en asientos contables precisos.
Análisis en profundidad del coste FIFO (First-In, First-Out)
El método FIFO se basa en una suposición lógica y sencilla: el stock más antiguo de tu almacén es el primero en salir. Para ilustrar cómo funciona en Dynamics 365, imagina que tu empresa compra 50 bombas industriales en enero a veinte dólares cada una, seguidas de otras 50 bombas en febrero a veinticuatro dólares cada una.
Cuando un cliente realiza un pedido de 10 bombas, la regla de coste FIFO indica que el sistema toma el coste del lote disponible más antiguo. Por consiguiente, esas 10 unidades salientes se valoran a veinte dólares cada una, extraídas del lote de compra de enero, independientemente de la caja física que se haya sacado de la estantería.
Cuándo elegir FIFO
FIFO es el método de costeo preferido en sectores que manejan bienes perecederos, suministros médicos, productos alimenticios o artículos tecnológicos con riesgo de quedar obsoletos o caducar. Al reconocer primero los costes de adquisición más antiguos, las empresas pueden alinear mejor los ingresos actuales con los gastos históricos durante los ciclos inflacionistas, y presentar una valoración más precisa de las existencias restantes en el balance.
Explicación del costeo por promedio ponderado
A diferencia del seguimiento cronológico de FIFO, el costeo por promedio ponderado adopta una visión global de tu inventario. En lugar de mantener capas de coste independientes para cada orden de compra, el sistema recalcula continuamente un único coste medio por unidad, obtenido al dividir el valor financiero total del stock disponible entre la cantidad física total en mano.
Si compras componentes idénticos a precios de mercado fluctuantes a lo largo del trimestre, el costeo por promedio ponderado suaviza esos picos de precio. Cuando sale un envío hacia un cliente, el sistema asigna a la transacción el coste medio vigente. Este método resulta especialmente útil en entornos de fabricación y distribución donde piezas idénticas de distintos proveedores se mezclan en contenedores o silos, lo que hace casi imposible, e innecesario desde el punto de vista operativo, rastrear el coste de adquisición exacto de cada artículo.
Conexión entre las operaciones de almacén y la contabilidad del libro mayor
Independientemente de si eliges FIFO, promedio ponderado, promedio móvil o costeo estándar, el principal beneficio de Dynamics 365 es la eliminación de los datos aislados. Los grupos de artículos desempeñan un papel fundamental al vincular categorías de productos específicas, como materias primas, productos terminados y piezas de repuesto, con cuentas designadas del libro mayor.
Cuando un operario de almacén registra una recepción de mercancía, una orden de traspaso, un ajuste de inventario cíclico o una baja por mercancía dañada, el impacto financiero subyacente pasa directamente al libro oficial. Las conciliaciones de cierre de mes se simplifican enormemente, porque el personal operativo y los contables ya no comparan hojas de cálculo desconectadas. Comparten una única fuente de verdad en tiempo real que garantiza que las cantidades físicas de inventario y los valores contables de los activos permanezcan perfectamente alineados.
Tomar la decisión correcta para tu empresa
Elegir el método de costeo de inventario más adecuado requiere una estrecha colaboración entre los responsables de la cadena de suministro, los jefes de almacén y los controladores financieros. Tu elección debe reflejar no solo cómo se mueven físicamente los artículos por tus instalaciones, sino también cómo necesita el equipo directivo informar sobre la rentabilidad y la valoración de los activos.
Para explorar las capacidades más amplias de la optimización de la cadena de suministro, incluidas las dimensiones de inventario, el seguimiento por lotes y los flujos de ubicación en almacén, escucha el episodio completo del podcast M365 FM. Sintoniza para obtener conocimientos de expertos y estrategias prácticas para transformar tu entorno de nube de Microsoft y de planificación de recursos empresariales.
Preguntas frecuentes
¿Qué es un método de costeo de inventario en Dynamics 365?
Un método de costeo de inventario es el conjunto de reglas automatizado que Dynamics 365 utiliza para asignar un valor financiero a las existencias cuando los artículos salen del inventario por ventas, traspasos o producción, garantizando cálculos precisos del coste de los bienes vendidos.
¿En qué se diferencia FIFO del costeo por promedio ponderado en un almacén?
FIFO sigue lotes de compra concretos en orden cronológico y asigna el coste de compra más antiguo a los artículos que salen. El costeo por promedio ponderado combina todos los costes de compra activos en un único coste medio por unidad, suavizando las fluctuaciones de precio del mercado.
¿Puedo usar métodos de costeo distintos para diferentes categorías de productos?
Sí. Mediante los grupos de artículos de Dynamics 365, las organizaciones pueden aplicar reglas financieras y métodos de costeo específicos a categorías de inventario distintas, como materias primas frente a productos terminados.
¿Por qué es importante la integración entre la gestión de almacén y la contabilidad?
Integrar los movimientos físicos de existencias con las cuentas del libro mayor evita discrepancias entre los registros del almacén y los balances financieros, garantizando una valoración precisa de los activos y una información de rentabilidad transparente.