 DE
 English
 Español
 Français
 Italiano
 Português
 Nederlands
 Polski
 Bahasa Indonesia
 Русский
 Українська
 العربية
 עברית
 日本語
 한국어
Orientierung in der EU-Mehrwertsteuer im digitalen Zeitalter: Die ViDA-Initiative
Von Mirko Peters ·
Willkommen zu unserem ausführlichen Blick auf die ambitionierte Steuerreform der Europäischen Union. Da der grenzüberschreitende Handel weiter rasant wächst, müssen sich auch die Methoden entwickeln, mit denen Staaten Steuern erfassen und einziehen. Die Initiative „Mehrwertsteuer im digitalen Zeitalter“ (ViDA) …
Automatisch mit KI aus dem Originalbeitrag übersetzt. Englisches Original lesen
Willkommen zu unserem ausführlichen Blick auf die ambitionierte Steuerreform der Europäischen Union. Da der grenzüberschreitende Handel weiter rasant wächst, müssen sich auch die Methoden entwickeln, mit denen Staaten Steuern erfassen und einziehen. Die Initiative „Mehrwertsteuer im digitalen Zeitalter“ (ViDA) soll eine erhebliche Compliance-Lücke zwischen den Mitgliedstaaten schließen, die Steuerverwaltung modernisieren und für Unternehmen in der digitalen Wirtschaft gleiche Wettbewerbsbedingungen schaffen. Ob Sie die Finanzen eines multinationalen Unternehmens verantworten oder eine wachsende E-Commerce-Plattform betreiben: Das Verständnis dieser weitreichenden Reformen ist keine Option mehr, sondern eine zentrale Voraussetzung für einen nachhaltigen Geschäftsbetrieb.
In diesem umfassenden Leitfaden erläutern wir die Kernbestandteile des ViDA-Pakets, zeigen die wichtigsten Umsetzungszeitpläne auf, beleuchten den Wandel hin zur digitalen Meldung in Echtzeit und erklären, wie moderne Unternehmenssysteme wie Dynamics 365 Finance Sie bei der Einhaltung der Vorschriften unterstützen können. Wenn Sie genauer wissen möchten, wie sich diese Regelungen auf Ihren täglichen Umgang mit Microsoft-Software auswirken, hören Sie sich unbedingt unsere begleitende Podcast-Folge an: 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them.
ViDA im Überblick und Ziele
Was ist ViDA?
Die Initiative „Mehrwertsteuer im digitalen Zeitalter“ bedeutet einen tiefgreifenden strukturellen Wandel in der Art und Weise, wie die Europäische Union die Mehrwertsteuer verwaltet. Sie zielt darauf ab, langjährige Probleme anzugehen, etwa grenzüberschreitenden Betrug, ineffiziente Verwaltungsabläufe und die systemische Komplexität des traditionellen Mehrwertsteuersystems. ViDA führt einheitliche elektronische Rechnungsstellung und Standards für die Berichterstattung nahezu in Echtzeit in allen EU-Mitgliedstaaten ein. Außerdem stellt die Initiative klar, welche komplexen steuerlichen Pflichten für Unternehmen gelten, die Waren und Dienstleistungen an Kunden innerhalb der EU verkaufen, unabhängig davon, wo der Verkäufer physisch ansässig ist. Indem sie den Einsatz moderner Cloud- und ERP-Technologien zur Verbesserung der Steuerverwaltung fördert, sorgt ViDA dafür, dass Unternehmen die sich wandelnden Vorschriften wirksamer und transparenter einhalten können.
Um ihre übergeordneten wirtschaftlichen und fiskalischen Ziele zu erreichen, besteht das ViDA-Paket aus drei Hauptsäulen:
- E-Rechnung und digitale Meldepflichten: Dies schreibt die Verwendung strukturierter elektronischer Rechnungen und die Übermittlung von Daten nahezu in Echtzeit für Geschäftsvorfälle zwischen Unternehmen (B2B) vor.
- Einheitliche Umsatzsteuererklärung für den EU-weiten Handel: Dies vereinfacht die internationale Compliance erheblich, indem das One-Stop-Shop-Verfahren (OSS) deutlich ausgeweitet wird. Dadurch entfällt der kostspielige Aufwand, sich in verschiedenen Mitgliedstaaten jeweils separat steuerlich registrieren zu lassen.
- Regulierung der Plattformwirtschaft: Digitale Marktplätze und Plattformen gelten für Mehrwertsteuerzwecke als fiktive Lieferanten. Damit werden die besonderen regulatorischen Herausforderungen adressiert, die moderne Geschäftsmodelle in der digitalen Wirtschaft mit sich bringen.
Zentrale Ziele von ViDA
Das Regelwerk verfolgt mehrere grundlegende Ziele, um die Steuersysteme in Europa zu modernisieren:
| Zentrales Ziel | Beschreibung |
|---|---|
| Harmonisierung | Einen einheitlichen EU-weiten Rahmen schaffen, um die ViDA-Maßnahmen reibungslos in allen Mitgliedstaaten umzusetzen. |
| Fragmentierung verringern | Regulatorische und technologische Fragmentierung reduzieren, um voneinander abweichende nationale Regeln und uneinheitliche IT-Infrastrukturen zu vermeiden. |
| IT-Bereitschaft | Sicherstellen, dass sowohl die nationalen Steuerbehörden als auch Unternehmen über die nötige technische Infrastruktur, Datenstandards und Fachkenntnisse verfügen. |
Letztlich soll ViDA die täglichen Steuerprozesse für Unternehmen vereinfachen, die Compliance-Kosten insgesamt senken und die öffentlichen Einnahmen deutlich verbessern. Als wirksame Barriere gegen Steuerbetrug in der digitalen Wirtschaft erhöht die Initiative die Transparenz und reduziert den administrativen Aufwand. Ihr Kernfokus auf strukturierte E-Rechnungen und digitale Meldepflichten rationalisiert Finanzprozesse und erleichtert es Unternehmen erheblich, die Vorschriften in mehreren europäischen Rechtsräumen gleichzeitig einzuhalten.
Umsetzungszeitpläne für die Mehrwertsteuer
Wichtige Termine
Damit Sie sich auf die anstehenden operativen Änderungen im Rahmen der ViDA-Initiative vorbereiten können, ist es entscheidend, die zentralen Meilensteine im Blick zu behalten, die Ihre Compliance-Strategie prägen. Hier sind die wichtigen Termine, die Sie in Ihren Unternehmenskalender eintragen sollten:
- 5. November 2024: Die Mitgliedstaaten erzielen eine wichtige politische Einigung über die Kernbestandteile des ViDA-Pakets.
- 1. November 2024: Der überarbeitete ViDA-Gesetzesvorschlag steht formell auf der Tagesordnung für die Genehmigung durch den ECOFIN-Rat.
- 25. Juni 2024: Die frühere Fassung des ViDA-Vorschlags stößt auf politische Hürden und wird vorübergehend abgelehnt.
- 1. Januar 2025: Die Mitgliedstaaten sind rechtlich verpflichtet, elektronische Rechnungsstellung ohne vorherige inländische Genehmigung zu erlauben.
- 1. Januar 2026: Zentrale Regelungen zur Fiktion des Anbieters für Online-Plattformen müssen umgesetzt sein.
Diese Termine markieren wichtige Kontrollpunkte bei der langfristigen Einführung der neuen Vorschriften. Der gestufte Ansatz bedeutet, dass die einzelnen EU-Mitgliedstaaten bestimmte nationale Vorgaben in unterschiedlichem Tempo einführen werden. Das unterscheidet sich deutlich von früheren EU-weiten Steuerreformen, die in der Regel wesentlich einheitlichere Durchsetzungsfristen in allen teilnehmenden Staaten hatten.
Übergangsphasen
Die Umstellung Ihrer Finanzprozesse auf das neue Umsatzsteuer-Rahmenwerk erfordert eine sorgfältige, mehrjährige strategische Planung. Nachfolgend finden Sie eine detaillierte Übersicht der wichtigsten Meilensteine und der zentralen Maßnahmen, auf die sich Ihr Unternehmen konzentrieren sollte:
| Meilenstein | Maßnahme/Schwerpunkt | Verantwortliche |
|---|---|---|
| März–April 2025 | Das ViDA-Paket wird verabschiedet und tritt formell in Kraft; die Mitgliedstaaten erhalten die Befugnis, die erweiterte elektronische Rechnungsstellung einzuführen. | Europäische Kommission / Mitgliedstaaten |
| 2026 | Verabschiedung der Durchführungsverordnungen zum zentralen VIES, zu den Anforderungen an die digitale Meldepflicht und zum sicheren IOSS; die technischen Spezifikationen werden finalisiert. | Europäische Kommission / Fiscalis-Projektgruppen |
| Januar 2027 | Aktualisierungen von OSS/IOSS und die erste Welle regulatorischer Klarstellungen zur einheitlichen Umsatzsteuer-Registrierung (SVR) werden offiziell wirksam. | Europäische Kommission / Mitgliedstaaten |
| Juli 2028 | Maßnahmen für die Plattformwirtschaft (Fiktion des Anbieters) treten in Kraft; zentrale SVR-Reformen und verpflichtende Reverse-Charge-Mechanismen werden eingeführt. | Mitgliedstaaten / Unternehmen |
| Juli 2030 | Die digitalen Meldepflichten für grenzüberschreitende Umsätze gelten vollständig; strukturierte elektronische Rechnungsstellung wird für den innergemeinschaftlichen Handel verpflichtend. | Europäische Kommission / Mitgliedstaaten |
| Januar 2035 | Die nationalen Rechnungsstellungssysteme müssen vollständig an die EU-weiten Standards für grenzüberschreitende digitale Meldung und elektronische Rechnungsstellung angepasst sein. | Mitgliedstaaten |
Während dieses verlängerten Übergangszeitraums wird Ihr Unternehmen voraussichtlich auf verschiedene operative Herausforderungen stoßen, etwa auf widersprüchliche Detailregeln in den einzelnen EU-Gebieten, strenge Fristen für die Ausstellung von Belegen und interne Unsicherheiten bei IT-Modernisierungen im Unternehmen. Die Branchenexpertin Inka Rainemaa merkte dazu an: "Die 5-Tage-Frist ist sehr problematisch; in großen Unternehmen dauert der Prozess aufgrund von Prüfung und Freigabe oft länger als fünf Tage."
Wenn Sie gut informiert bleiben und proaktiv handeln, können Sie diese strukturellen Veränderungen wirksam bewältigen und die kontinuierliche Einhaltung der Vorgaben in einem sich modernisierenden europäischen Steuerumfeld sicherstellen.
Berichtspflichten im digitalen Zeitalter
Anforderungen an die elektronische Rechnungsstellung
Die ViDA-Initiative bringt tiefgreifende Änderungen bei den Anforderungen an die elektronische Rechnungsstellung mit sich und markiert einen dauerhaften Bruch mit bisherigen Standards. Künftig müssen Unternehmen verpflichtende E-Rechnungssysteme nutzen, die strukturierte, maschinenlesbare Datenformate verwenden. Das bedeutet, dass Rechnungen nicht mehr statische Dokumente sein dürfen; sie müssen so ausgestellt werden, dass eine automatisierte Systemverarbeitung und eine sofortige Validierung möglich sind.
Auf folgende zentrale Änderungen bei der E-Rechnungsstellung sollten Sie sich vorbereiten:
- Rechnungen müssen in einem strukturierten Format ausgestellt werden, das eine automatisierte Verarbeitung und Validierung durch Systeme ermöglicht.
- Offiziell akzeptiert werden nur standardisierte Datendateiformate, etwa XML-Dateien, die strikt der europäischen Norm (EN 16931) entsprechen.
- Unstrukturierte Formate wie herkömmliche PDF-Dokumente, Bilddateien oder Papierscans sind für den Vorsteuerabzug im grenzüberschreitenden Handel nicht mehr gültig.
- Die bisherige bürokratische Pflicht, dass einzelne Mitgliedstaaten jede E-Rechnungslösung ausdrücklich genehmigen, wurde abgeschafft.
- Für die Ausstellung rechtsverbindlicher elektronischer Rechnungen benötigen Sie keine förmliche Zustimmung des Käufers mehr.
Diese Anpassungen vereinfachen den Rechnungslebenszyklus und verbessern die Prüfbarkeit deutlich. Mit strukturierten E-Rechnungen stellt Ihr Unternehmen sicher, dass jede geschäftliche Transaktion die strengen digitalen Standards der Europäischen Union erfüllt.
Echtzeit-Meldung
Die Echtzeit-Digitalberichterstattung stellt einen grundlegenden Paradigmenwechsel dar, wie Unternehmen ihre laufende steuerliche Compliance steuern. Unter ViDA wird das bisherige Verlassen auf periodische, stapelweise verarbeitete Steuererklärungen nach und nach durch eine kontinuierliche Berichterstattung auf Transaktionsebene ersetzt. Das bedeutet, dass Ihre Finanzsysteme Rechnungsdaten erfassen, verarbeiten und übermitteln müssen, sobald die Geschäftsvorfälle stattfinden.
Hier sind einige wichtige operative Aspekte dieses neuen Rahmens für die digitale Berichterstattung:
- Echtzeitberichterstattung erfordert, dass Ihre Softwarearchitektur Daten sofort verarbeitet und übermittelt. Dafür braucht es robuste IT-Systeme, die auch bei hohen Transaktionsvolumen ohne Verzögerung arbeiten.
- Strukturierte E-Rechnungen werden zur betrieblichen Voraussetzung, denn nur gültige elektronische Rechnungen belegen rechtssicher und ermöglichen den Abzug der Vorsteuer.
- Ihre Finanzabteilung muss rechtzeitige und korrekte Datenübermittlungen an die Steuerbehörden sicherstellen. Das wirkt sich direkt auf Ihr internes Risikomanagement und Ihre Compliance-Strategie aus.
Um diese komplexen Vorgaben zu erfüllen, muss Ihr Unternehmen in moderne Technologien investieren, die eine nahtlose, automatisierte Datenverarbeitung ermöglichen. Für die Einhaltung der Vorgaben werden folgende technologische Fähigkeiten entscheidend sein:
| Technologiekomponente | Beschreibung |
|---|---|
| Verpflichtende E-Rechnung | Für alle grenzüberschreitenden Transaktionen wird eine elektronische Rechnungsstellung verpflichtend. Vollständig strukturierte E-Rechnungen sind bis zum 1. Juli 2030 erforderlich. |
| Digitale Meldung von Transaktionen | Zentrale Rechnungsdaten müssen nahezu in Echtzeit direkt an die nationalen Steuerbehörden gemeldet werden. Die traditionellen periodischen Meldungen werden dadurch schrittweise abgelöst. |
| Standardisierte Daten und neue Felder | Rechnungen müssen bestimmte, standardisierte Datenpunkte enthalten, damit der Vorsteuerabzug nach EU-Recht gewährleistet ist. |
| Interoperabilität und Formatkonformität | Ihre Backend-Systeme müssen das europäische E-Rechnungsformat vollständig unterstützen, damit die Kompatibilität mit Geschäftspartnern reibungslos funktioniert. |
| Bereitschaft für nationale E-Rechnungen | Viele EU-Staaten werden nationale E-Rechnungspflichten deutlich vor der EU-Frist 2030 einführen. Deshalb ist eine frühzeitige technische Vorbereitung notwendig. |
Wer diese Umstellung auf digitale Berichterstattung konsequent umsetzt, steigert seine steuerliche Compliance-Reife, reduziert menschliche Fehler und strafft die Workflows für Kreditoren und Debitoren.
Auswirkungen auf die europäische Handelslandschaft
Die Rolle digitaler Marktplätze
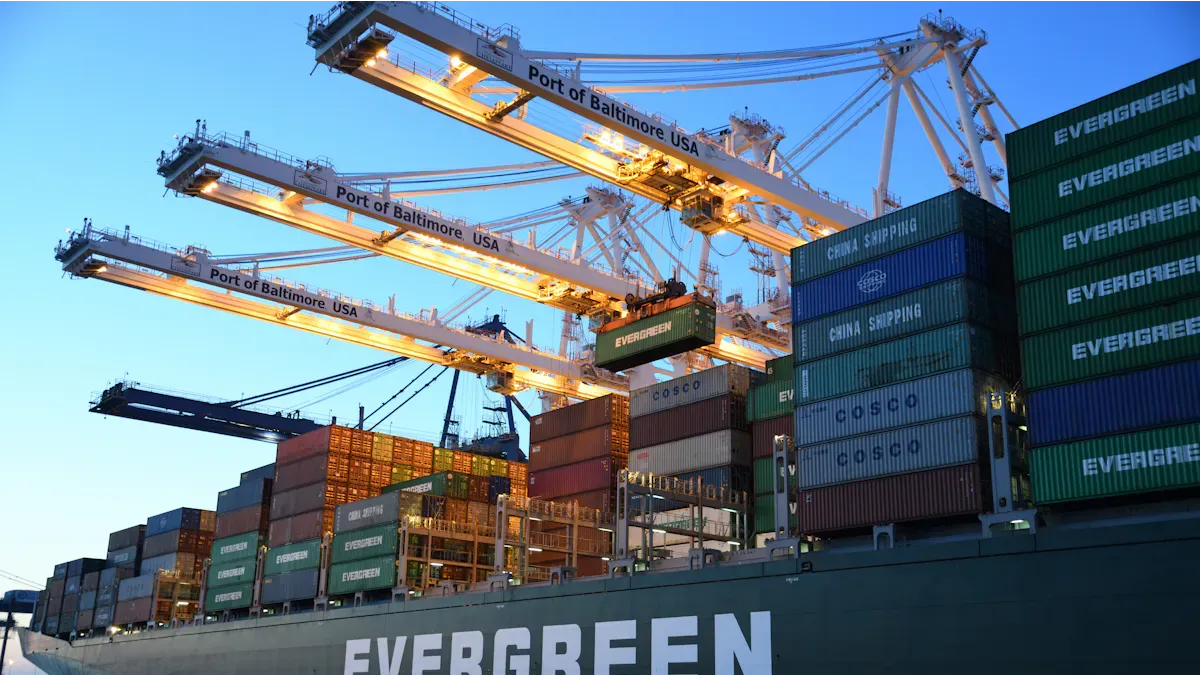
Die Einführung der ViDA-Initiative wirkt sich stark auf Online-Marktplätze und Multi-Vendor-Plattformen aus. Diese Plattformen müssen ihre Geschäftsmodelle rasch an die neuen Umsatzsteuervorschriften anpassen, um rechtskonform zu bleiben. Zu den Änderungen, die die Plattformwirtschaft betreffen, gehören:
- Die neuen Anforderungen an die digitale Berichterstattung, die gezielt die Vermittlungsleistungen und Transaktionsflüsse von Marktplätzen erfassen.
- Ein vereinfachtes einheitliches Umsatzsteuer-Registrierungsverfahren, das grenzüberschreitende Geschäfte für Online-Verkäufer auf großen Plattformen vereinfacht.
- Die flächendeckende Einführung einer Fiktion der Lieferung durch den Plattformbetreiber, die digitale Plattformen verpflichtet, Umsatzsteuer zu erheben und abzuführen, auch wenn der eigentliche Drittanbieter dies nicht tut.
Unternehmen investieren daher massiv in spezialisierte digitale Infrastruktur, um diese strengen Compliance-Anforderungen zu erfüllen. Diese Regelungen fördern zwar einen fairen Wettbewerb, sie belasten kleinere Plattformen aber auch erheblich mit administrativen und finanziellen Pflichten. Multinationale Unternehmen müssen proaktive Lokalisierungsstrategien entwickeln, um die Regeln zur Lieferfiktion korrekt umzusetzen. Dazu gehört eine umfassende Kartierung der Transaktionsflüsse, um die letztlich verantwortliche Umsatzsteuerpflicht in mehreren Rechtsräumen genau zu bestimmen.
Mechanismen zur Umsatzsteuererhebung
ViDA führt mehrere neuartige Mechanismen zur Umsatzsteuererhebung ein, die den grenzüberschreitenden Handel unmittelbar verändern werden. Die folgende Tabelle zeigt diese Mechanismen mit ihren offiziellen Geltungsdaten:
| Umsatzsteuer-Mechanismus | Beschreibung | Geltungsdatum |
|---|---|---|
| Fiktion der Lieferung durch den Plattformbetreiber | Digitale Online-Plattformen sind gesetzlich verpflichtet, Umsatzsteuer zu erheben und abzuführen, wenn der eigentlich leistende unabhängige Dienstleister dies nicht tut. | 1. Juli 2028 (mit der Option für Mitgliedstaaten, dies bis zum 1. Januar 2030 aufzuschieben) |
| E-Rechnung | Strukturierte elektronische Rechnungsstellung wird zur primären Grundlage; Papierrechnungen sind nur noch in bestimmten Ausnahmefällen zulässig. | 1. Juli 2030 |
| Digitale Meldung | Neue, standardisierte Regeln verlangen die sofortige Übermittlung von Transaktionsdaten, um grenzüberschreitenden Karussellbetrug zu bekämpfen. | 1. Juli 2030 |
| Einheitliche Umsatzsteuer-Registrierung | Reduziert die Zahl der erforderlichen lokalen Umsatzsteuer-Registrierungen deutlich, indem das bestehende One-Stop-Shop-Verfahren (OSS) erweitert wird. | 1. Juli 2028 (mit der Option für die Mitgliedstaaten, dies bis zum 1. Januar 2030 aufzuschieben) |
Diese Mechanismen sollen die Compliance für seriöse Unternehmen im grenzüberschreitenden Handel deutlich vereinfachen. Wirtschaftswissenschaftler gehen davon aus, dass ViDA den Umsatzsteuerbetrug in der gesamten EU jährlich um bis zu 11 Milliarden € verringert. Gleichzeitig sparen europäische Unternehmen über einen Zeitraum von zehn Jahren schätzungsweise 8,7 Milliarden € an Verwaltungs- und Registrierungskosten ein. Die Initiative vereinheitlicht die fragmentierten nationalen Steuerprozesse und modernisiert die Umsatzsteuer-Compliance auf digitalen Marktplätzen.
Unternehmen stehen während dieser Einführung dennoch vor erheblichen Compliance-Herausforderungen. Der in verschiedenen EU-Ländern vereinbarte, zeitlich gestaffelte Einführungsplan schafft für grenzüberschreitende Geschäftstätigkeiten eine fragmentierte und komplexe Lage. Um Altsysteme für die Rechnungsstellung in moderne, elektronische Architekturen zu überführen, sind erhebliche Investitionen in Unternehmenssoftware und Netzwerkinfrastruktur notwendig. Zudem müssen Unternehmen sicherstellen, dass robuste Cybersicherheitsmaßnahmen vorhanden sind, um sensible Finanzdaten bei der Echtzeitmeldung zu schützen.
Wenn Sie diese sich wandelnden Mechanismen und die damit verbundenen Herausforderungen verstehen, kann Ihre Organisation im sich verändernden europäischen Handelsumfeld besser agieren.
Architektonische Neugestaltung der Umsatzsteuersysteme
Integration in bestehende Systeme
Während sich Ihre Organisation an die durch ViDA geprägte moderne Umsatzsteuerlandschaft anpasst, wird die Integration bestehender ERP-Systeme (Enterprise Resource Planning) mit den aktualisierten steuerlichen Anforderungen unbedingt notwendig. Unternehmen müssen sicherstellen, dass ihre aktuellen Finanzprozesse mit den neuen Vorschriften übereinstimmen, um die Compliance zu wahren und kostspielige Strafen zu vermeiden. Zu den zentralen Bereichen, in denen die Systemintegration unerlässlich ist, gehören:
- Verpflichtende E-Rechnung: Ab dem 1. Juli 2030 müssen Sie für alle innergemeinschaftlichen Lieferungen strukturierte E-Rechnungen erstellen und ausstellen. Diese Anforderung macht sofortige Aktualisierungen Ihrer Abrechnungs- und Rechnungsarchitekturen erforderlich.
- Digitale Meldung von Transaktionen: Sie müssen zentrale Rechnungsdaten extrahieren und nahezu in Echtzeit direkt an die Steuerbehörden übermitteln. Dafür sind grundlegende Aktualisierungen Ihrer Berichtsprozesse im Unternehmen erforderlich.
- Standardisierte Daten und neue Rechnungsfelder: Ihre zugrunde liegenden Datenbanken müssen die spezifischen, verpflichtenden Datenpunkte erfassen, die ViDA vorschreibt, damit der Vorsteuerabzug vollständig compliant ist.
Die Integration dieser technischen Elemente in Altsysteme bringt oft konkrete organisatorische Herausforderungen mit sich. Die folgende Tabelle zeigt typische Integrationshürden und praxisnahe Lösungen:
| Integrationsherausforderung | Beschreibung | Praxisnahe Lösungen |
|---|---|---|
| Systemaktualisierungen | Sie müssen die zentralen ERP-, Abrechnungs- und Buchhaltungssysteme aktualisieren, damit diese strukturierte E-Rechnungen und Echtzeit-Datenfeeds verarbeiten können. | ERP- und Buchhaltungsmodule aktualisieren; zertifizierte Konnektoren integrieren, die die EU-Standards für E-Rechnungen unterstützen. |
| Schulung der Mitarbeitenden | Finanz- und Compliance-Teams müssen neue technische Fähigkeiten erwerben, um die aktualisierte Software zu verwalten und Echtzeit-Steuerpflichten korrekt umzusetzen. | Gezielte Schulungsprogramme für die Belegschaft durchführen und interne Compliance-Dokumentationen erstellen. |
| Fragmentierung der Umsetzung | Die EU-Mitgliedstaaten setzen unterschiedliche technische Spezifikationen und Einführungszeitpläne durch, was die grenzüberschreitende Compliance erschwert. | Länderspezifische rechtliche Änderungen genau beobachten und die Überwachung der globalen steuerlichen Compliance zentralisieren. |
| Sanktionsrisiko | Der Wechsel zur Echtzeitmeldung erhöht die finanziellen Risiken, da Steuerbehörden Fehler schneller erkennen und automatisiert markieren. | Automatisierte Datenvalidierungsprüfungen und Ausnahme-Workflows implementieren sowie regelmäßige interne Audits einplanen. |
Dynamics 365 Finance im Überblick
Microsoft Dynamics 365 Finance spielt eine zentrale Rolle, wenn es darum geht, die Compliance Ihrer Organisation mit den sich entwickelnden ViDA-Vorschriften zu unterstützen. Diese Enterprise-Plattform ist gezielt auf die anspruchsvollen Anforderungen des digitalen Zeitalters ausgelegt und hilft Ihrem Unternehmen, komplexe globale Steuerregeln effizient umzusetzen. Zu den wichtigsten Funktionen, die die Compliance der Plattform stärken, gehören:
- Funktionen für die elektronische Rechnungsstellung: Dynamics 365 Finance enthält leistungsstarke, integrierte Funktionen für die elektronische Rechnungsstellung, die speziell auf die neuen ViDA-Compliance-Vorgaben abgestimmt sind und sofort einsatzbereit zur Verfügung stehen.
- Echtzeit-Berichterstattung: Die Plattform bietet native Funktionen für die Echtzeit-Berichterstattung und automatisierte Compliance-Prüfungen. So unterstützt sie Ihre Teams dabei, strenge länderspezifische Vorgaben reibungslos einzuhalten.
- länderspezifische Konfigurationen: Dynamics 365 Finance unterstützt detaillierte, länderspezifische Konfigurationen, die sich nahtlos in ein einheitliches, gemeinsames Finanzdatenmodell für Ihr gesamtes Unternehmen einfügen.
- Zentrale Verarbeitungsebene: Microsoft stellt eine zentrale Verarbeitungsebene für die elektronische Rechnungsstellung und Berichterstattung bereit. Das vereinfacht das Compliance-Management erheblich und reduziert den manuellen Aufwand für Ihre Finanzabteilung.
Diese architektonische Neugestaltung der Unternehmenssteuersysteme, ermöglicht durch moderne Cloud-Lösungen wie Dynamics 365 Finance, versetzt Ihr Unternehmen in die Lage, die Logik der Steuerermittlung und die Behandlung von Ausnahmen mit bisher nicht erreichter Präzision zu steuern. Der Einsatz fortschrittlicher Unternehmenstechnologie verbessert Ihre gesamte steuerliche Kontrolle und stellt sicher, dass jede geschäftliche Transaktion strenge gesetzliche Anforderungen erfüllt.
Weitreichende Auswirkungen auf den globalen Handel
Dynamik des globalen Handels
Die ViDA-Initiative wirkt weit über die Grenzen Europas hinaus auf die Dynamik des globalen Handels. Während die EU ihr internes Umsatzsteuersystem modernisiert, werden internationale Unternehmen Auswirkungen auf ihre globalen Lieferketten spüren. Die aktualisierten Vorschriften sollen die Compliance für internationale Akteure innerhalb der EU vereinfachen und Unternehmen außerhalb der EU dazu bewegen, ihre internen Rechnungsstellungs- und Berichtsprozesse an diese modernen Standards anzupassen.
Viele Branchenanalysten sehen im ViDA-Paket ein mögliches Vorbild für die Modernisierung der Besteuerung in anderen Wirtschaftsräumen. Indem digitale Marktplätze direkt in den Steuererhebungsprozess eingebunden werden, zeigt die EU sehr wirksame Compliance-Mechanismen. Mit der Ausweitung des One-Stop-Shop-Systems (OSS) bis 2028 können Plattformen künftig eine größere Bandbreite grenzüberschreitender Lieferungen melden. Das könnte ähnliche Reformen zur Steuerautomatisierung in Nordamerika, im asiatisch-pazifischen Raum und darüber hinaus anstoßen.
Zukunft der Umsatzsteuerkooperation
Mit Blick nach vorn scheint die künftige internationale Steuerkooperation zwischen der EU und anderen globalen Handelspartnern zunehmend digital und kollaborativ zu werden. Die EU aktualisiert derzeit ihre Richtlinie über die Verwaltungszusammenarbeit (DAC) im Steuerbereich, um sie besser an die Realitäten der digitalen Wirtschaft anzupassen. Dazu gehören neue Meldepflichten für Plattformbetreiber und ein verbesserter automatisierter Informationsaustausch zwischen den nationalen Steuerbehörden. Diese laufenden Reformen sorgen dafür, dass sich öffentliche Steuerrahmen parallel zur digitalen Transformation der Privatwirtschaft weiterentwickeln.
Ein vollständiger Konsens unter allen EU-Mitgliedstaaten für eine tiefgreifende Steuerharmonisierung bleibt jedoch eine anhaltende Herausforderung. Das ViDA-Paket soll ein gealtertes System an den modernen digitalen Handel anpassen und die Transparenz im internationalen Handel erhöhen. Für Unternehmen außerhalb der EU, die Waren nach Europa importieren, ergeben sich durch die aktualisierten Vorschriften einige wesentliche betriebliche Überlegungen:
| Compliance-Thema | Beschreibung |
|---|---|
| Verpflichtende IOSS- oder Mehrländerregistrierung | Verkäufer außerhalb der EU müssen den Import One-Stop Shop (IOSS) nutzen oder sich in jedem EU-Mitgliedstaat, in den die Waren geliefert werden, lokal registrieren. |
| Pflicht zu einem Steuervertreter | Verkäufer außerhalb der EU, die in nicht formell kooperierenden Ländern ansässig sind, müssen unter Umständen einen lokalen Steuervertreter in der EU benennen. |
| Gesamtschuldnerische Haftung | Zollagenten, Logistikdienstleister und digitale Vermittler können für nicht gezahlte Einfuhrumsatzsteuer gesamtschuldnerisch haftbar gemacht werden. |
| Wegfall der 150-Euro-Grenze (geplant) | Künftige Vorschläge sehen vor, die Zollfreigrenze von 150 Euro abzuschaffen. Dadurch könnte das IOSS schließlich für alle eingehenden Sendungen gelten. |
Wenn Sie diese sich wandelnde Dynamik des globalen Handels verstehen und Ihre Lieferkettenlogistik frühzeitig vorbereiten, kann Ihr Unternehmen die Komplexität der internationalen Umsatzsteuer-Compliance erfolgreich meistern.
Die ViDA-Initiative markiert einen bedeutenden Meilenstein für die Unternehmensbesteuerung in Europa. Sie modernisiert das traditionelle Umsatzsteuersystem grundlegend durch digitale Echtzeitmeldungen und verpflichtende strukturierte E-Rechnungen und vereinfacht so langfristig die Compliance für zukunftsorientierte Unternehmen.
Hier ein kurzer Überblick über die wichtigsten Punkte für Ihr Unternehmen:
| Wesentliche Änderung | Betriebliche Beschreibung |
|---|---|
| Modernisierung der EU-Umsatzsteuer | Einführung nahezu in Echtzeit erfolgender digitaler Meldungen und verpflichtender strukturierter E-Rechnungen, um Compliance-Reibungsverluste zu beseitigen. |
| Neue Pflichten für Plattformen | Online-Marktplätze und digitale Plattformen werden gesetzlich verpflichtet, ab 2027/2028 die Umsatzsteuer im Namen von Drittverkäufern zu erheben und abzuführen. |
| Unternehmensvorbereitung | Unternehmen müssen ihre ERP- und Rechnungssysteme aktualisieren, Finanzmitarbeitende schulen und ihre internen Steuerprozesse lange vor der vollständigen Umsetzung überprüfen. |
Wer diese digitalen Transformationen konsequent umsetzt, kann mit einer besseren betrieblichen Effizienz, einer höheren Datengenauigkeit und einem messbaren Abbau systemischer Lücken bei der USt-Compliance rechnen. Um sich gut vorzubereiten, sollten Sie Ihre Unternehmenssoftware-Architektur modernisieren, Ihre Finanzteams gründlich schulen und mit erfahrenen Steuer- und Technologieexperten zusammenarbeiten. Die Zukunft der Besteuerung im digitalen Zeitalter hat bereits begonnen, und eine proaktive Compliance-Strategie sorgt dafür, dass Ihr Unternehmen erfolgreich bleibt.
Häufige Fragen
Was ist das OSS und wie funktioniert es?
Das OSS, also das One-Stop-Shop-Verfahren, ist ein digitaler Mechanismus, der die USt-Compliance für Unternehmen vereinfacht, die grenzüberschreitend in der EU tätig sind. Anstatt sich in jedem einzelnen Mitgliedstaat, in dem Sie Umsätze erzielen, zu registrieren und Steuererklärungen abzugeben, können Sie sich in einem einzigen EU-Land registrieren, um die USt für alle berechtigten grenzüberschreitenden Transaktionen zu melden und abzuführen.
Welche Verpflichtungen habe ich nach den neuen USt-Regeln?
Nach den aktualisierten USt-Regeln haftet Ihr Unternehmen möglicherweise für nicht abgeführte Steuern, wenn Sie die Vorgaben zur fiktiven Lieferung über Plattformen nicht einhalten oder grenzüberschreitende E-Invoicing-Daten falsch verwalten. Es ist entscheidend, Ihre konkreten Verantwortlichkeiten in der Lieferkette zu kennen, um kostspielige behördliche Prüfungen und Strafen zu vermeiden.
Wie funktioniert die Validierung im ViDA-Rahmenwerk?
Die Validierung im ViDA-Rahmenwerk stellt sicher, dass Ihre transaktionsbezogenen USt-Daten den EU-Compliance-Standards strikt entsprechen. Unternehmen müssen automatisierte Prüfungen in ihren ERP-Systemen implementieren, um Format und rechnerische Richtigkeit elektronischer Rechnungen und digitaler Berichte vor der Übermittlung zu überprüfen.
Was ist der Ausnahmelebenszyklus in der USt-Compliance?
Der Ausnahmelebenszyklus beschreibt den strukturierten Prozess zur Erkennung, Untersuchung, Behebung und Dokumentation von Datenabweichungen oder Validierungsfehlern in Ihrer USt-Berichterstattung. Eine zügige Behebung dieser Ausnahmen ist entscheidend, um die laufende Compliance sicherzustellen und Steuerstrafen zu vermeiden.
Wie wirken sich die plattformbasierten Regeln zur fiktiven Lieferung auf mein Unternehmen aus?
Die plattformbasierten Regeln zur fiktiven Lieferung legen fest, dass Online-Marktplätze für Zwecke der USt als rechtlicher Verkäufer auftreten müssen. Sie erheben und führen die Steuer auf Verkäufe unabhängiger Drittanbieter ab. Dadurch verlagert sich der administrative Aufwand erheblich, und Ihre Preis- und Vertriebsstrategien werden beeinflusst.
Was bedeutet Data Governance im Zusammenhang mit der USt?
Data Governance in der modernen Steuercompliance umfasst die Steuerung von Qualität, Sicherheit und Integrität Ihrer unternehmensweiten USt-relevanten Daten. Starke Data-Governance-Praktiken helfen, die regulatorische Konformität sicherzustellen und eine genaue, automatisierte Steuerermittlung in Systemen wie Dynamics 365 zu unterstützen.
Wie kann ich regulierte Ereignisse wirksam verwalten?
Um regulierte Ereignisse wirksam zu verwalten, sollten Sie eine robuste Verarbeitungspipeline auf Transaktionsniveau aufbauen, die alle USt-relevanten Geschäftsvorfälle laufend erfasst, prüft und protokolliert. Dieser systematische Ansatz hilft Ihrem Unternehmen, compliant zu bleiben und zeitnah auf geänderte steuerliche Vorgaben zu reagieren.
Was sind Transaktions-Pipelines auf Enterprise-Niveau?
Transaktions-Pipelines sind spezialisierte IT-Architekturen, die entwickelt wurden, um große Mengen finanzieller Transaktionen effizient zu erfassen, zu verarbeiten und zu übermitteln. Diese belastbaren Pipelines unterstützen Berichterstattung nahezu in Echtzeit und stellen sicher, dass Ihre unternehmensweite Steuerkontrolle auch unter engen gesetzlichen Fristen vollständig compliant bleibt.
🎧 Diese Folge anhören
Möchten Sie eine praxisnahe Erklärung zu 7 häufigen ViDA-Fehlern in Dynamics 365 – und wie Sie sie vermeiden? Diese Folge erläutert das Thema in verständlicher Sprache und zeigt, warum es für Microsoft 365, Azure, Power Platform, Sicherheit, KI und modernes Arbeiten wichtig ist.
Hören Sie diese Folge an, wenn Sie Folgendes erreichen möchten:
- Die zentralen Konzepte hinter 7 häufigen ViDA-Fehlern in Dynamics 365 verstehen – und wie Sie sie vermeiden
- Einordnen, wie sich das Thema in das breitere Microsoft-Technologie-Ökosystem einfügt
- Erfahren, wo es für Ihr Unternehmen konkreten Mehrwert schaffen kann
Diese verwandten M365.FM-Folgen könnten Sie ebenfalls interessieren:
- Dynamics 365 Customer Service – einfach erklärt
- The Partnership Mistakes That Cost Partners Millions
- Dynamics 365 ERP MCP Server – einfach erklärt
- Copilot für Dynamics 365 Finance and Operations – einfach erklärt
- LinkedIn Sales Navigator und die Dynamics 365 Sales Integration
Entdecken Sie weitere praxisnahe Microsoft-Gespräche auf M365 FM.