 FR
 English
 Deutsch
 Español
 Italiano
 Português
 Nederlands
 Polski
 Bahasa Indonesia
 Русский
 Українська
 العربية
 עברית
 日本語
 한국어
Dynamics 365 FIFO ou coût moyen pondéré : quelle méthode votre entrepôt doit-il utiliser ?
By Mirko Peters ·
Comparez les coûts FIFO et moyen pondéré dans Dynamics 365 Inventory Management. Découvrez comment choisir la méthode de valorisation adaptée à votre entrepôt.
Automatically translated with AI from the original post. Read the English original
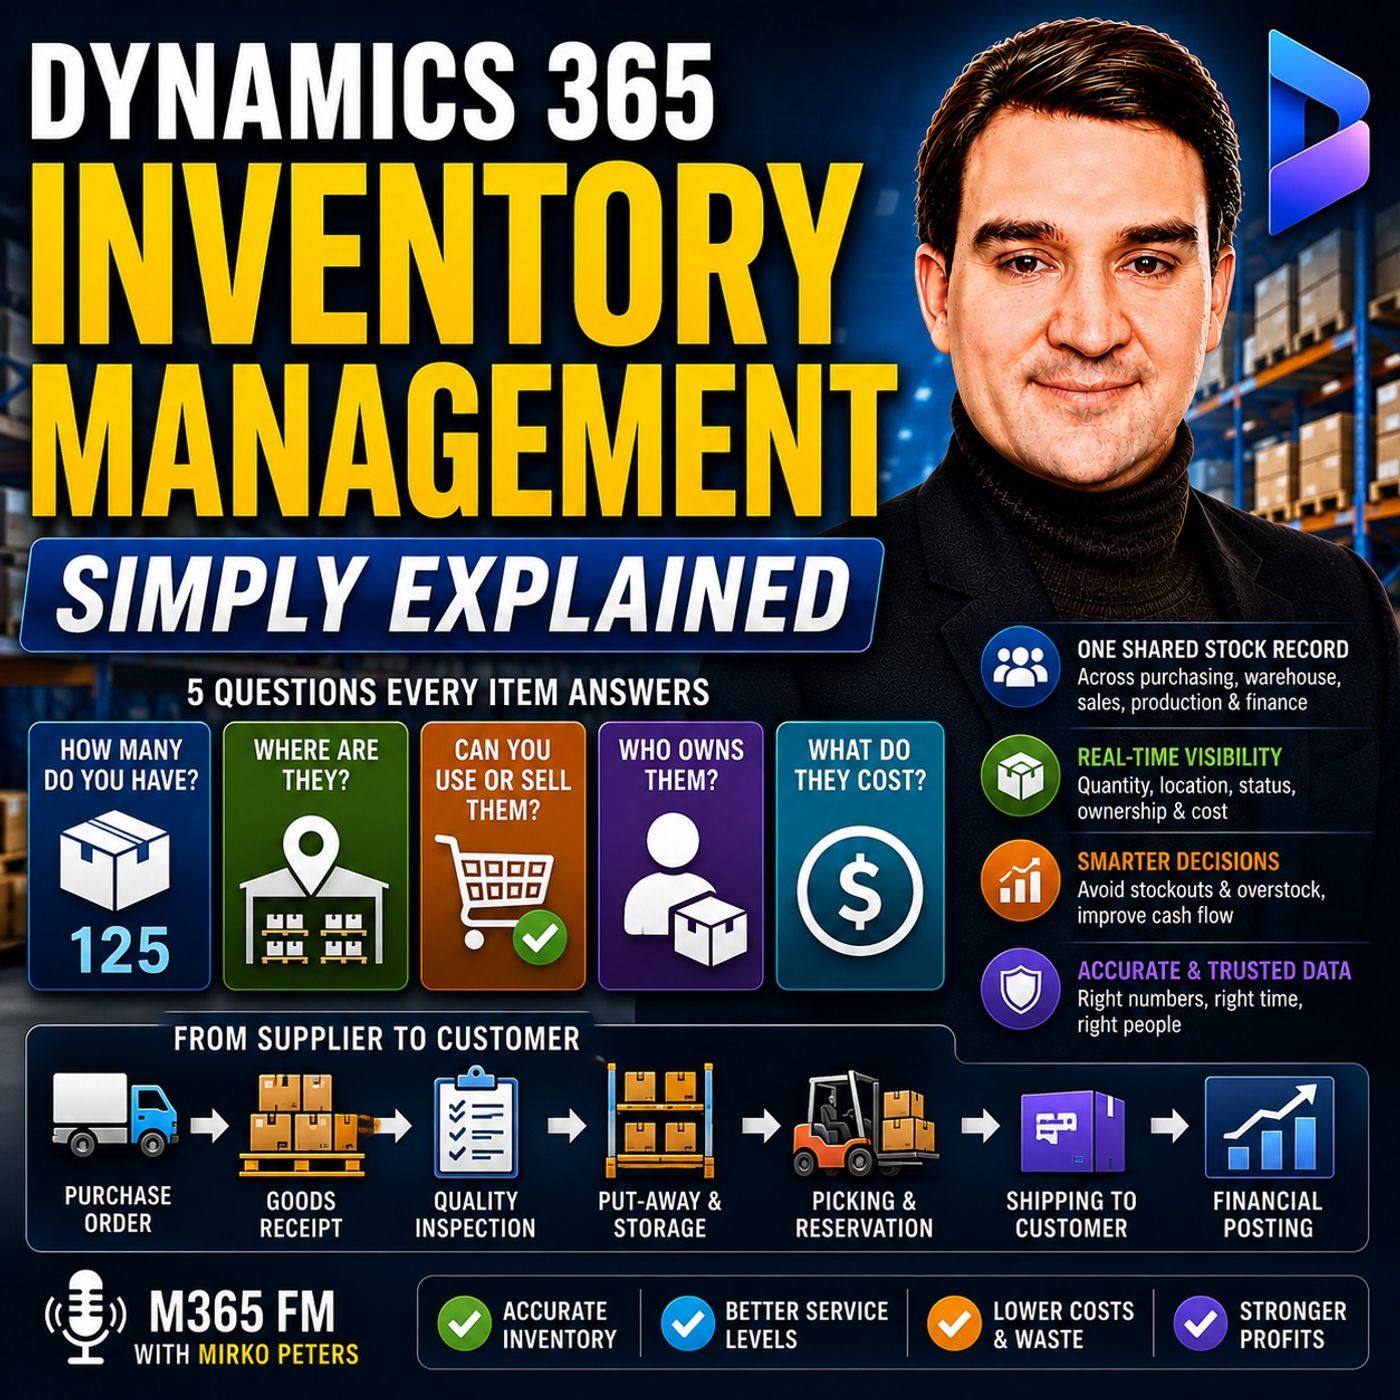
Le choix de la bonne méthode de valorisation des stocks dans Dynamics 365 Inventory Management a une incidence directe sur votre bilan, vos obligations fiscales et la précision de votre clôture mensuelle. Ce guide détaille les différences opérationnelles et financières essentielles entre FIFO et coût moyen pondéré, afin de vous aider à déterminer l’approche la mieux alignée sur votre stratégie de chaîne d’approvisionnement.
Points clés
- La valorisation des stocks détermine la valeur financière attribuée aux articles lorsqu’ils quittent l’entrepôt pour une vente ou une production.
- La méthode FIFO (First-In, First-Out) suppose que les articles les plus anciens en stock sont vendus en premier, ce qui en fait une solution idéale pour les produits périssables ou exposés à l’obsolescence.
- Le coût moyen pondéré agrège l’ensemble des coûts unitaires en une moyenne unique, ce qui simplifie les transactions lorsque les articles sont physiquement mélangés dans l’entrepôt.
- Dynamics 365 relie en toute transparence les mouvements physiques de l’entrepôt aux comptes du grand livre afin de maintenir synchronisées les quantités opérationnelles et les actifs financiers.
- Le choix d’une méthode de valorisation inadaptée peut provoquer des écarts entre les rapports de gestion d’entrepôt et les bilans du service financier.
Comprendre les méthodes de valorisation dans Dynamics 365
Lorsque des articles sont stockés sur les étagères de l’entrepôt, ils représentent un capital investi par votre organisation. Chaque fois qu’un composant est prélevé pour la production ou qu’un produit fini est expédié à un client, une valeur financière précise doit sortir du compte d’actif de stock pour être comptabilisée en coût des marchandises vendues. Dynamics 365 Inventory Management gère ce transfert au moyen de règles prédéfinies appelées méthodes de valorisation.
De nombreuses organisations considèrent la gestion d’entrepôt et la comptabilité financière comme deux domaines totalement distincts. Les équipes d’entrepôt se concentrent sur les quantités physiques, les emplacements et les listes de préparation, tandis que les équipes financières s’intéressent aux comptes du grand livre, à la valorisation des actifs et aux marges bénéficiaires. Pourtant, les choix opérationnels pris sur le terrain de l’entrepôt ont des répercussions financières immédiates. La mise en œuvre d’une solution ERP robuste comble cet écart en traduisant automatiquement les transactions physiques en écritures comptables exactes.
Analyse approfondie de la méthode FIFO (First-In, First-Out)
La méthode FIFO repose sur une hypothèse logique et simple : le stock le plus ancien de votre entrepôt est le premier à sortir. Pour illustrer son fonctionnement dans Dynamics 365, imaginez que votre entreprise achète 50 pompes industrielles en janvier à vingt dollars l’unité, puis 50 autres pompes en février à vingt-quatre dollars l’unité.
Lorsqu’un client passe commande de 10 pompes, la règle de valorisation FIFO impose au système de prélever le coût du lot disponible le plus ancien. Par conséquent, ces 10 unités sortantes sont valorisées à vingt dollars chacune, en puisant dans votre lot d’achat de janvier, quelle que soit la boîte physique prélevée sur l’étagère.
Quand choisir la méthode FIFO
Le FIFO est la méthode de valorisation privilégiée des secteurs qui manipulent des produits périssables, des fournitures médicales, des produits alimentaires ou des articles technologiques risquant de devenir obsolètes ou d’arriver à expiration. En faisant remonter en premier les coûts d’acquisition les plus anciens, les entreprises peuvent mieux rapprocher leurs revenus actuels des charges historiques pendant les cycles inflationnistes, et présenter une valorisation plus fidèle des stocks restants au bilan.
Présentation du coût moyen pondéré
Contrairement au suivi chronologique du FIFO, le coût moyen pondéré adopte une vision globale de votre stock. Plutôt que de conserver des strates de coûts distinctes pour chaque commande d’achat, le système recalcule en continu un coût moyen unique par unité, obtenu en divisant la valeur financière totale du stock disponible par la quantité physique totale en stock.
Si vous achetez des composants identiques à des cours de marché fluctuants au cours du trimestre, le coût moyen pondéré lisse ces hausses ponctuelles. Lorsqu’une expédition part vers un client, le système affecte à la transaction le coût moyen en vigueur. Cette méthode est particulièrement utile dans les environnements de fabrication et de distribution où des pièces identiques provenant de fournisseurs différents sont mélangées dans des bacs ou des silos, rendant presque impossible, et opérationnellement inutile, le suivi du coût d’acquisition exact de chaque article.
Relier les opérations d’entrepôt et la comptabilité générale
Quel que soit votre choix entre FIFO, coût moyen pondéré, coût moyen mobile ou coût standard, le principal avantage de Dynamics 365 est la suppression des données cloisonnées. Les groupes d’articles jouent ici un rôle essentiel : ils relient des catégories de produits spécifiques, comme les matières premières, les produits finis et les pièces détachées, à des comptes du grand livre désignés.
Lorsqu’un magasinier enregistre une réception de marchandises, un ordre de transfert, un ajustement d’inventaire tournant ou une mise au rebut de stock endommagé, l’impact financier correspondant est directement reporté dans le grand livre officiel. Les rapprochements de fin de mois deviennent nettement plus simples, car les opérationnels et les comptables ne comparent plus des tableurs déconnectés. Ils partagent une source unique de vérité, en temps réel, qui garantit que les quantités physiques et la valeur comptable des actifs restent parfaitement alignées.
Faire le bon choix pour votre entreprise
Le choix de la méthode de valorisation des stocks la plus adaptée exige une collaboration étroite entre les responsables de la chaîne d’approvisionnement, les chefs d’entrepôt et les contrôleurs financiers. Votre choix doit refléter non seulement la manière dont les articles circulent physiquement dans vos installations, mais aussi la façon dont votre direction doit présenter la rentabilité et la valorisation des actifs.
Pour explorer plus largement les capacités d’optimisation de la chaîne d’approvisionnement, notamment les dimensions d’inventaire, le suivi par lots et les flux de rangement en entrepôt, écoutez l’épisode complet du podcast M365 FM. Restez à l’écoute pour découvrir des analyses d’experts et des stratégies concrètes afin de transformer votre environnement Microsoft cloud et de progiciel de gestion intégré.
Questions fréquentes
Qu’est-ce qu’une méthode de valorisation des stocks dans Dynamics 365 ?
Une méthode de valorisation des stocks est l’ensemble de règles automatisées que Dynamics 365 applique pour affecter une valeur financière aux stocks lorsque des articles sortent de l’inventaire pour des ventes, des transferts ou une production, garantissant ainsi le calcul exact du coût des marchandises vendues.
En quoi le FIFO diffère-t-il du coût moyen pondéré dans un entrepôt ?
Le FIFO suit chronologiquement des lots d’achat spécifiques et affecte aux articles sortants le coût d’achat le plus ancien. Le coût moyen pondéré agrège l’ensemble des coûts d’achat actifs en un coût unitaire moyen unique, lissant les fluctuations des prix du marché.
Puis-je appliquer des méthodes de valorisation différentes selon les catégories de produits ?
Oui. En utilisant les groupes d’articles dans Dynamics 365, les organisations peuvent appliquer des règles financières et des méthodes de valorisation adaptées à différentes catégories de stock, comme les matières premières par rapport aux produits finis.
Pourquoi l’intégration entre la gestion d’entrepôt et la finance est-elle importante ?
L’intégration des mouvements physiques de stock aux comptes du grand livre évite les écarts entre les registres d’entrepôt et les bilans financiers, garantissant une valorisation fiable des actifs et une présentation transparente de la rentabilité.