 ID
 English
 Deutsch
 Español
 Français
 Italiano
 Português
 Nederlands
 Polski
 Русский
 Українська
 العربية
 עברית
 日本語
 한국어
Menavigasi Inisiatif EU VAT in the Digital Age (ViDA)
By Mirko Peters ·
Selamat datang di pembahasan mendalam kami tentang reformasi pajak ambisius Uni Eropa. Seiring perdagangan lintas negara yang terus berkembang pesat, cara pemerintah melacak dan memungut pajak juga harus ikut berkembang. Inisiatif Value Added Tax in the Digital Age (ViDA) dirancang untuk mengatasi celah kepatuhan yang sangat besar di antara negara anggota, memodernisasi administrasi pajak, dan men
Automatically translated with AI from the original post. Read the English original
Selamat datang di pembahasan mendalam kami tentang reformasi pajak ambisius Uni Eropa. Seiring perdagangan lintas negara yang terus berkembang pesat, cara pemerintah melacak dan memungut pajak juga harus ikut berkembang. Inisiatif Value Added Tax in the Digital Age (ViDA) dirancang untuk mengatasi celah kepatuhan yang sangat besar di antara negara anggota, memodernisasi administrasi pajak, dan menciptakan persaingan yang lebih adil bagi bisnis di ekonomi digital. Baik Anda mengelola keuangan perusahaan multinasional maupun menjalankan platform e-commerce yang terus tumbuh, memahami reformasi menyeluruh ini bukan lagi pilihan, melainkan syarat mutlak untuk operasional yang berkelanjutan.
Dalam panduan komprehensif ini, kami akan mengupas komponen inti paket ViDA, membahas tenggat waktu implementasi yang krusial, menelaah pergeseran menuju pelaporan digital secara real-time, serta meninjau bagaimana sistem perusahaan modern seperti Dynamics 365 Finance dapat membantu Anda tetap patuh. Jika Anda ingin melihat lebih rinci bagaimana regulasi ini berlaku dalam operasional harian perangkat lunak Microsoft Anda, jangan lewatkan episode podcast kami yang terkait, 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them.
Ikhtisar dan Tujuan ViDA
Apa itu ViDA?
Inisiatif VAT in the Digital Age merupakan perubahan struktural besar dalam cara Uni Eropa mengelola Value Added Tax. Inisiatif ini bertujuan mengatasi persoalan lama seperti penipuan lintas negara, inefisiensi administrasi, dan kerumitan sistemik dalam kerangka VAT tradisional. ViDA memperkenalkan standar faktur elektronik yang terharmonisasi dan standar pelaporan mendekati real-time di seluruh negara anggota Uni Eropa. ViDA juga memperjelas kewajiban pajak yang kompleks bagi bisnis yang menjual barang dan jasa kepada pelanggan di dalam Uni Eropa, terlepas dari lokasi fisik penjual. Dengan mendorong penggunaan teknologi cloud dan ERP mutakhir untuk meningkatkan administrasi pajak, ViDA memastikan perusahaan dapat mematuhi regulasi yang terus berkembang dengan lebih efektif dan transparan.
Untuk mencapai tujuan ekonomi dan fiskal yang lebih luas, paket ViDA terdiri dari tiga pilar utama:
- Faktur elektronik dan pelaporan digital: Pilar ini mewajibkan penggunaan faktur elektronik terstruktur dan pengiriman data mendekati real-time untuk transaksi business-to-business (B2B).
- Satu SPT VAT untuk perdagangan lintas Uni Eropa: Pilar ini menyederhanakan kepatuhan internasional dengan memperluas secara signifikan model One-Stop-Shop (OSS), sehingga mengurangi kebutuhan mahal untuk mendaftar VAT secara terpisah di berbagai negara anggota.
- Regulasi ekonomi platform: Pilar ini memperlakukan pasar dan platform digital sebagai deemed supplier untuk keperluan VAT, sekaligus menjawab secara langsung tantangan regulasi unik dari model bisnis modern di ekonomi digital.
Tujuan Utama ViDA
Paket regulasi ini memiliki beberapa tujuan dasar yang dirancang untuk memodernisasi sistem perpajakan di seluruh Eropa:
| Tujuan Utama | Deskripsi |
|---|---|
| Harmonisasi | Membangun kerangka kerja yang konsisten di seluruh Uni Eropa untuk menerapkan ketentuan ViDA secara lancar di seluruh Negara Anggota. |
| Minimalkan Fragmentasi | Mengurangi fragmentasi regulasi dan teknologi guna menghindari aturan lokal yang berbeda serta infrastruktur TI yang tidak seragam. |
| Kesiapan TI | Memastikan otoritas pajak nasional maupun bisnis swasta memiliki infrastruktur teknis, standar data, dan keterampilan operasional yang diperlukan. |
Pada akhirnya, ViDA bertujuan menyederhanakan proses pajak harian bagi bisnis, menurunkan biaya kepatuhan secara keseluruhan, dan meningkatkan secara signifikan penerimaan negara. Dengan menjadi benteng yang kuat terhadap penipuan pajak di ekonomi digital, inisiatif ini meningkatkan transparansi dan meminimalkan beban administrasi. Fokus utamanya pada faktur elektronik terstruktur dan pelaporan digital menyederhanakan alur kerja keuangan, sehingga kepatuhan menjadi jauh lebih mudah bagi perusahaan yang beroperasi di beberapa yurisdiksi Eropa sekaligus.
Tenggat Waktu Implementasi VAT
Tanggal Penting
Saat Anda bersiap menghadapi perubahan operasional yang akan datang di bawah inisiatif ViDA, memantau tonggak penting yang membentuk strategi kepatuhan Anda sangat penting. Berikut adalah tanggal-tanggal signifikan yang sebaiknya Anda tandai di kalender perusahaan:
- 5 November 2024: Negara-negara Anggota mencapai kesepakatan politik besar untuk mengadopsi komponen inti dari paket ViDA.
- 1 November 2024: Proposal legislatif ViDA yang diperbarui secara resmi dijadwalkan untuk persetujuan ECOFIN.
- 25 Juni 2024: Versi awal proposal ViDA menghadapi hambatan politik dan penolakan sementara.
- 1 Januari 2025: Negara-negara Anggota secara hukum wajib mengizinkan faktur elektronik tanpa memerlukan otorisasi domestik sebelumnya.
- 1 Januari 2026: Ketentuan utama terkait aturan pemasok yang dianggap (deemed supplier) untuk platform digital daring harus diterapkan.
Tanggal-tanggal ini menandai titik pemeriksaan penting dalam penerapan jangka panjang peraturan baru. Pendekatan bertahap berarti setiap negara anggota UE akan memperkenalkan kewajiban domestik tertentu dengan kecepatan yang berbeda-beda. Hal ini sangat berbeda dengan reformasi pajak UE sebelumnya, yang umumnya memiliki jadwal penegakan yang jauh lebih seragam di seluruh negara peserta.
Periode Transisi
Mengalihkan operasi keuangan Anda ke kerangka PPN yang baru membutuhkan perencanaan strategis yang cermat dan bertahun-tahun. Berikut adalah rincian tonggak transisi utama dan tindakan inti yang sebaiknya difokuskan oleh organisasi Anda:
| Tonggak | Tindakan/Fokus | Pihak Bertanggung Jawab |
|---|---|---|
| Mar-Apr 2025 | Paket ViDA diadopsi dan secara resmi berlaku; Negara-negara Anggota diberi wewenang untuk memperkenalkan faktur elektronik tingkat lanjut. | Komisi Eropa / Negara-negara Anggota |
| 2026 | Adopsi Peraturan Pelaksana terkait VIES pusat, kewajiban pelaporan digital, dan IOSS yang aman; spesifikasi teknis difinalisasi. | Komisi Eropa / Kelompok Proyek Fiscalis |
| Jan 2027 | Pembaruan OSS/IOSS dan gelombang pertama klarifikasi regulasi single VAT registration (SVR) secara resmi berlaku. | Komisi Eropa / Negara-negara Anggota |
| Jul 2028 | Langkah ekonomi platform (rezim pemasok yang dianggap) mulai berlaku; reformasi inti SVR dan mekanisme reverse charge wajib mulai diterapkan. | Negara-negara Anggota / Pelaku Usaha Komersial |
| Jul 2030 | Kewajiban pelaporan digital lintas batas menjadi sepenuhnya aktif, sehingga faktur elektronik terstruktur wajib untuk perdagangan intra-UE. | Komisi Eropa / Negara-negara Anggota |
| Jan 2035 | Sistem faktur domestik harus sepenuhnya selaras dengan standar pelaporan digital dan faktur elektronik lintas batas UE. | Negara-negara Anggota |
Selama periode transisi yang panjang ini, perusahaan Anda kemungkinan akan menghadapi berbagai tantangan operasional, seperti perbedaan aturan kecil di berbagai wilayah UE, tenggat waktu ketat untuk penerbitan dokumen, serta ketidakpastian internal terkait peningkatan TI perusahaan. Seperti yang dicatat pakar industri Inka Rainemaa, "Tenggat waktu 5 hari sangat bermasalah; di perusahaan besar, proses sering kali memakan waktu lebih dari 5 hari karena peninjauan dan persetujuan."
Dengan terus mendapatkan informasi secara menyeluruh dan bersikap proaktif, Anda dapat menavigasi perubahan struktural ini secara efektif serta memastikan kepatuhan yang berkelanjutan terhadap lanskap perpajakan Eropa yang terus berkembang.
Perubahan Pelaporan di Era Digital
Persyaratan Faktur Elektronik
Inisiatif ViDA memperkenalkan perubahan luas pada persyaratan faktur elektronik, menandai peninggalan permanen dari standar lama. Ke depannya, pelaku usaha wajib mematuhi kerangka faktur elektronik yang bersifat wajib dengan memanfaatkan format data terstruktur yang dapat dibaca mesin. Artinya, faktur tidak lagi dapat berupa dokumen statis; faktur harus diterbitkan dengan cara yang memungkinkan pemrosesan sistem otomatis dan validasi seketika.
Berikut adalah perubahan faktur elektronik utama yang perlu Anda persiapkan:
- Faktur harus diterbitkan dalam format terstruktur yang memungkinkan penguraian dan validasi otomatis oleh sistem.
- Hanya format file data terstandarisasi, seperti file XML yang sepenuhnya sesuai dengan standar Eropa (EN 16931), yang akan diterima secara resmi.
- Format tidak terstruktur seperti dokumen PDF standar, file gambar, atau hasil pindai kertas tidak lagi berlaku untuk keperluan pengurangan PPN dalam perdagangan lintas batas.
- Persyaratan birokrasi sebelumnya yang mewajibkan setiap Negara Anggota memberikan persetujuan eksplisit untuk pengaturan faktur elektronik telah dihapuskan.
- Anda tidak lagi memerlukan persetujuan formal dari pembeli untuk menerbitkan faktur elektronik yang mengikat secara hukum.
Penyesuaian ini menyederhanakan siklus hidup faktur dan secara drastis meningkatkan kemampuan audit. Dengan mengadopsi faktur elektronik terstruktur, organisasi Anda dapat memastikan bahwa setiap transaksi komersial memenuhi standar digital yang ketat yang ditetapkan oleh Uni Eropa.
Pelaporan Real-Time
Pelaporan digital secara real-time merupakan pergeseran paradigma mendasar dalam cara perusahaan mengelola kepatuhan pajak yang berkelanjutan. Di bawah ViDA, ketergantungan historis pada laporan pajak berkala yang diproses secara batch perlahan digantikan oleh pelaporan berkelanjutan di tingkat transaksi. Artinya, sistem keuangan Anda harus menangkap, memproses, dan mengirimkan data faktur pada saat transaksi komersial terjadi.
Berikut beberapa aspek operasional penting dari kerangka pelaporan digital baru ini:
- Pelaporan real-time menuntut arsitektur perangkat lunak Anda untuk memproses dan mengirimkan data secara langsung, sehingga diperlukan sistem TI yang andal dan mampu menangani volume transaksi tinggi tanpa keterlambatan.
- Faktur elektronik terstruktur menjadi prasyarat operasional, karena faktur elektronik yang valid diperlukan untuk secara sah membuktikan dan mengklaim pengurangan PPN masukan.
- Departemen keuangan Anda harus memastikan pengiriman data ke otoritas pajak dilakukan tepat waktu dan akurat, yang berdampak langsung pada manajemen risiko internal dan strategi kepatuhan Anda.
Untuk memenuhi mandat kompleks ini, perusahaan Anda perlu berinvestasi pada teknologi modern yang memungkinkan pemrosesan data otomatis dan mulus. Kemampuan teknologi berikut akan sangat penting untuk menjaga kepatuhan:
| Komponen Teknologi | Deskripsi |
|---|---|
| Faktur Elektronik Wajib | Faktur elektronik akan diwajibkan untuk semua transaksi lintas batas, dengan faktur elektronik terstruktur penuh yang harus tersedia paling lambat 1 Juli 2030. |
| Pelaporan Digital Transaksi | Poin data faktur utama harus dilaporkan langsung kepada otoritas pajak nasional hampir secara real-time, secara bertahap menggantikan laporan berkala tradisional. |
| Data Standar & Kolom Baru | Faktur harus memuat poin data standar dan spesifik untuk menjamin kelayakan pengurangan PPN berdasarkan hukum UE. |
| Interoperabilitas & Kepatuhan Format | Sistem backend Anda harus sepenuhnya mendukung format faktur elektronik standar UE untuk memastikan kompatibilitas yang lancar dengan mitra dagang. |
| Kesiapan Faktur Elektronik Domestik | Banyak negara anggota UE akan menerapkan mandat faktur elektronik domestik jauh sebelum tenggat waktu UE 2030, sehingga diperlukan kesiapan teknologi sejak dini. |
Dengan sepenuhnya merangkul pergeseran pelaporan digital ini, perusahaan Anda dapat meningkatkan tingkat kematangan kepatuhan pajak, mengurangi kesalahan manusia, dan menyederhanakan alur kerja utang usaha dan piutang usaha.
Dampak pada Lanskap Perdagangan Eropa
Peran Pasar Digital
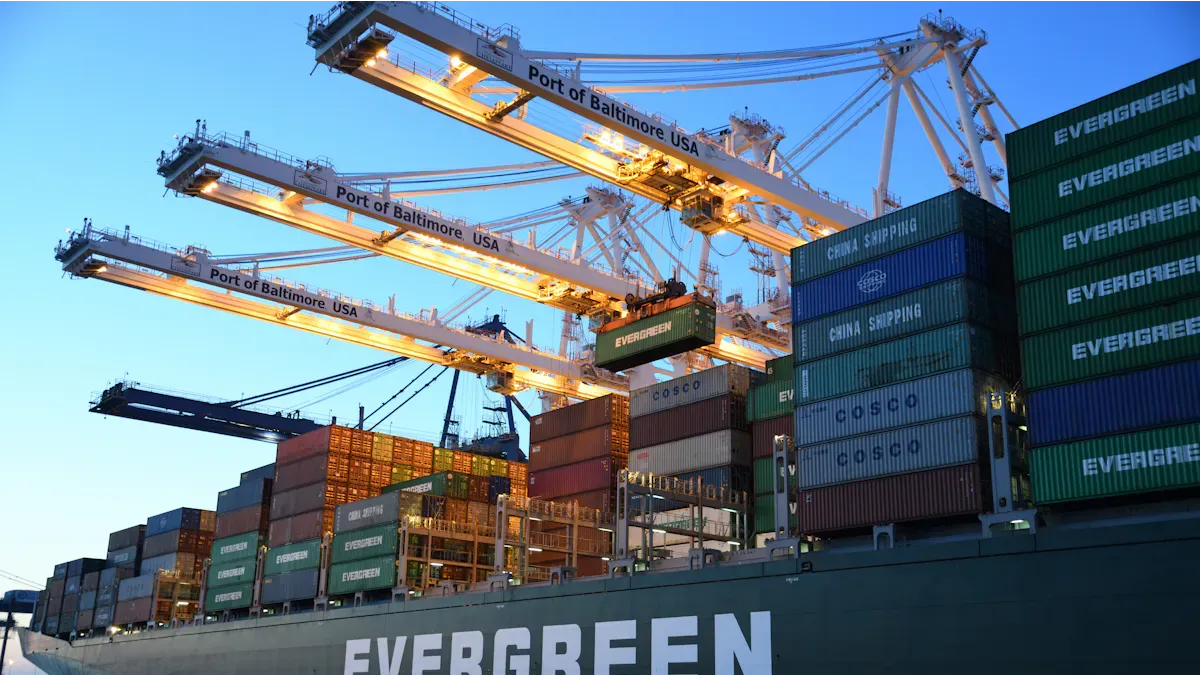
Inisiatif ViDA berdampak besar pada pasar digital daring dan platform multi-vendor. Platform-platform ini harus segera menyesuaikan model operasional mereka dengan regulasi PPN yang baru agar tetap patuh secara hukum. Perubahan utama yang memengaruhi ekonomi platform meliputi:
- Diperkenalkannya persyaratan pelaporan digital baru yang dirancang khusus untuk menangkap alur fasilitasi dan transaksi pasar.
- Proses registrasi PPN tunggal yang disederhanakan, yang mempermudah operasi lintas batas bagi penjual daring yang menggunakan platform besar.
- Penerapan luas rezim pemasok yang dianggap (deemed supplier), yang mewajibkan platform digital untuk memungut dan menyetorkan PPN meskipun penyedia layanan pihak ketiga yang mendasarinya tidak melakukannya.
Akibatnya, pelaku usaha sangat berinvestasi pada infrastruktur digital khusus untuk memenuhi tuntutan kepatuhan yang ketat ini. Meskipun regulasi ini berhasil mendorong persaingan pasar yang adil, regulasi ini juga membebankan kewajiban administratif dan finansial yang signifikan pada platform yang lebih kecil. Perusahaan multinasional harus mengembangkan strategi lokalisasi yang proaktif untuk menangani aturan pemasok yang dianggap dengan benar. Ini mencakup pemetaan menyeluruh atas alur fasilitasi transaksi untuk secara akurat menentukan kewajiban PPN akhir di berbagai yurisdiksi.
Mekanisme Pemungutan PPN
ViDA memperkenalkan beberapa mekanisme pemungutan PPN yang inovatif yang akan secara langsung mengubah perdagangan lintas batas. Tabel berikut menguraikan mekanisme tersebut beserta tanggal efektif resminya:
| Mekanisme PPN | Deskripsi | Tanggal Efektif |
|---|---|---|
| Rezim Pemasok yang Dianggap | Platform digital daring secara hukum diwajibkan untuk memungut dan menyetorkan PPN jika penyedia layanan independen yang mendasarinya tidak melakukannya. | 1 Juli 2028 (dengan opsi bagi negara anggota untuk menunda hingga 1 Januari 2030) |
| Faktur Elektronik | Faktur elektronik terstruktur menjadi dasar utama; faktur kertas dibatasi untuk kasus warisan tertentu. | 1 Juli 2030 |
| Pelaporan Digital | Aturan standar baru mewajibkan pengiriman data transaksi secara langsung untuk memerangi penipuan karusel lintas batas. | 1 Juli 2030 |
| Registrasi PPN Tunggal | Secara drastis mengurangi jumlah registrasi PPN lokal yang diperlukan dengan memperluas One-Stop Shop (OSS) yang ada. | 1 Juli 2028 (dengan opsi bagi Negara Anggota untuk menunda hingga 1 Januari 2030) |
Mekanisme ini dirancang untuk menyederhanakan kepatuhan secara signifikan bagi bisnis yang sah dan terlibat dalam perdagangan lintas negara. Para ekonom memproyeksikan bahwa ViDA akan menurunkan penipuan PPN di seluruh UE hingga €11 miliar per tahun, sekaligus menghemat biaya administrasi dan registrasi bagi bisnis di Eropa sekitar €8,7 miliar selama periode sepuluh tahun. Inisiatif ini menstandarisasi proses pajak nasional yang terfragmentasi, sekaligus memodernisasi kepatuhan PPN di pasar digital.
Namun, perusahaan masih menghadapi tantangan kepatuhan yang berat selama penerapan ini. Lini masa implementasi multi-kecepatan yang diadopsi di berbagai negara UE menciptakan lanskap yang terfragmentasi dan kompleks bagi operasi lintas negara. Investasi modal yang signifikan dalam perangkat lunak perusahaan dan infrastruktur jaringan diperlukan untuk mengalihkan sistem faktur lama ke arsitektur elektronik modern. Selain itu, bisnis harus memastikan langkah-langkah keamanan siber yang kuat diterapkan untuk melindungi data keuangan sensitif yang dikirim selama pelaporan real-time.
Dengan memahami mekanisme yang terus berkembang dan tantangan yang menyertainya, organisasi Anda dapat lebih baik dalam menavigasi lingkungan perdagangan Eropa yang terus berubah.
Perancangan Ulang Arsitektur Sistem PPN
Integrasi dengan Sistem yang Ada
Seiring organisasi Anda beradaptasi dengan lanskap PPN modern yang dibentuk oleh ViDA, mengintegrasikan sistem perencanaan sumber daya perusahaan (ERP) yang ada dengan persyaratan pajak yang diperbarui menjadi suatu keharusan mutlak. Bisnis harus memastikan bahwa alur kerja keuangan mereka saat ini selaras dengan regulasi baru untuk menjaga kepatuhan dan menghindari sanksi yang mahal. Area utama tempat integrasi sistem menjadi esensial meliputi:
- Faktur Elektronik Wajib: Mulai 1 Juli 2030, Anda wajib menerbitkan dan mengirimkan faktur elektronik terstruktur untuk seluruh penjualan intra-komunitas. Persyaratan ini mengharuskan pembaruan segera pada arsitektur penagihan dan faktur Anda.
- Pelaporan Transaksi Digital: Anda perlu mengekstrak dan mengirimkan data faktur utama langsung kepada otoritas pajak hampir secara real time, yang menuntut pembaruan mendasar pada alur pelaporan perusahaan Anda.
- Data Terstandarisasi dan Kolom Faktur Baru: Basis data Anda harus merekam titik data wajib tertentu yang disyaratkan oleh ViDA, guna memastikan kepatuhan penuh untuk pengurangan pajak masukan.
Mengintegrasikan elemen teknis ini ke dalam sistem lama sering kali menimbulkan tantangan organisasi yang berbeda. Tabel berikut menguraikan hambatan integrasi yang umum dan solusi praktisnya:
| Tantangan Integrasi | Deskripsi | Solusi Praktis |
|---|---|---|
| Peningkatan Sistem | Anda harus memperbarui modul ERP, penagihan, dan akuntansi inti agar mampu menangani faktur elektronik terstruktur dan aliran data real-time. | Tingkatkan modul ERP dan akuntansi; integrasikan konektor bersertifikat yang mendukung standar faktur elektronik UE. |
| Pelatihan Staf | Tim keuangan dan kepatuhan harus memperoleh keterampilan teknis baru untuk mengelola perangkat lunak yang diperbarui dan memahami kewajiban pajak real-time. | Selenggarakan program pelatihan tenaga kerja yang terarah dan tetapkan dokumentasi kepatuhan internal. |
| Fragmentasi Implementasi | Negara-negara anggota UE menerapkan spesifikasi teknis dan lini masa peluncuran yang berbeda-beda, sehingga mempersulit kepatuhan lintas negara. | Pantau secara cermat pembaruan hukum spesifik tiap negara dan pusatkan pengawasan kepatuhan pajak global. |
| Paparan Sanksi | Peralihan ke pelaporan real-time meningkatkan risiko finansial karena deteksi kesalahan yang lebih cepat dan penandaan otomatis oleh otoritas pajak. | Terapkan pemeriksaan validasi data otomatis, alur kerja pengecualian, dan jadwalkan audit internal secara berkala. |
Ikhtisar Dynamics 365 Finance
Microsoft Dynamics 365 Finance memainkan peran penting dalam mendukung kepatuhan organisasi terhadap regulasi ViDA yang terus berkembang. Platform kelas perusahaan ini dirancang khusus untuk memenuhi tuntutan ketat era digital, sehingga memastikan bisnis Anda dapat menavigasi aturan pajak global yang kompleks secara efisien. Fitur utama yang meningkatkan kepatuhan platform meliputi:
- Kemampuan Faktur Elektronik: Dynamics 365 Finance mencakup fitur faktur elektronik bawaan yang kuat, yang secara khusus dikonfigurasi untuk memenuhi regulasi kepatuhan ViDA yang baru sejak awal.
- Pelaporan Real-Time: Platform ini menyediakan fungsi pelaporan real-time bawaan dan pemeriksaan kepatuhan otomatis, membantu tim Anda mematuhi persyaratan yurisdiksi yang ketat dengan lancar.
- Konfigurasi Spesifik per Negara: Dynamics 365 Finance mendukung konfigurasi granular yang spesifik per negara dan terintegrasi secara mulus ke dalam model data keuangan terpadu dan bersama di seluruh perusahaan Anda.
- Lapisan Pemrosesan Terpusat: Microsoft menyediakan lapisan pemrosesan terpusat untuk faktur elektronik dan pelaporan, yang sangat menyederhanakan pengelolaan kepatuhan dan mengurangi beban kerja manual bagi departemen keuangan Anda.
Perombakan arsitektur sistem pajak perusahaan ini, didukung oleh solusi cloud modern seperti Dynamics 365 Finance, memungkinkan bisnis Anda mengelola logika penentuan pajak dan penanganan pengecualian dengan presisi yang belum pernah ada sebelumnya. Dengan memanfaatkan teknologi perusahaan yang canggih, kendali pajak menyeluruh Anda menjadi lebih kuat, memastikan setiap transaksi komersial memenuhi standar regulasi yang ketat.
Implikasi yang Lebih Luas bagi Perdagangan Global
Dinamika Perdagangan Global
Inisiatif ViDA memberikan pengaruh besar pada dinamika perdagangan global, jauh melampaui batas Eropa. Seiring Uni Eropa memodernisasi infrastruktur PPN internalnya, perusahaan internasional akan merasakan dampak operasional di seluruh rantai pasok global. Regulasi yang diperbarui ini bertujuan menyederhanakan kepatuhan bagi pelaku internasional yang beroperasi di dalam UE, sekaligus mendorong bisnis non-UE untuk menyesuaikan praktik faktur dan pelaporan internal mereka dengan standar mutakhir ini.
Banyak analis industri memandang paket ViDA sebagai potensi cetak biru modernisasi perpajakan di yurisdiksi global lainnya. Dengan mengintegrasikan pasar digital langsung ke dalam proses pemungutan pajak, UE menunjukkan mekanisme kepatuhan yang sangat efektif. Seiring sistem One-Stop Shop (OSS) berkembang hingga 2028, sistem ini akan memungkinkan platform melaporkan lebih banyak jenis penyerahan lintas batas, dan berpotensi menginspirasi reformasi otomatisasi pajak serupa di Amerika Utara, Asia-Pasifik, dan wilayah lainnya.
Masa Depan Kerja Sama PPN
Ke depannya, kerja sama perpajakan internasional antara UE dan mitra dagang global lainnya tampak semakin digital dan kolaboratif. UE sedang aktif memperbarui Directive on Administrative Cooperation (DAC) dalam perpajakan agar lebih selaras dengan realitas ekonomi digital. Upaya ini mencakup penerapan kewajiban pelaporan baru bagi operator platform serta peningkatan pertukaran informasi otomatis antarotoritas pajak nasional. Reformasi yang sedang berjalan ini memastikan bahwa kerangka pajak publik berkembang seiring dengan transformasi digital sektor swasta.
Namun, mencapai konsensus penuh di antara seluruh negara anggota UE untuk harmonisasi pajak yang mendalam tetap menjadi tantangan yang terus-menerus. Paket ViDA berupaya memodernisasi sistem yang sudah usang agar sesuai dengan perdagangan digital modern, sekaligus meningkatkan transparansi perdagangan internasional. Bagi bisnis non-UE yang mengimpor barang ke Eropa, kepatuhan terhadap regulasi yang diperbarui ini menghadirkan sejumlah pertimbangan operasional yang perlu diperhatikan:
| Isu Kepatuhan | Deskripsi |
|---|---|
| Pendaftaran IOSS atau Multi-Negara Wajib | Penjual non-UE wajib menggunakan Import One-Stop Shop (IOSS) atau mendaftar secara lokal di setiap negara anggota UE tempat barang dikirimkan. |
| Persyaratan Perwakilan Pajak | Penjual non-UE yang berbasis di luar negara-negara yang secara resmi bekerja sama mungkin diwajibkan menunjuk perwakilan pajak lokal di UE. |
| Tanggung Jawab Renteng | Agen bea cukai, penyedia logistik, dan perantara digital dapat dimintai pertanggungjawaban secara renteng atas PPN impor yang belum dibayar. |
| Penghapusan Ambang Batas €150 (Usulan) | Usulan ke depan menyarankan penghapusan ambang batas keringanan bea cukai €150, yang berarti IOSS pada akhirnya dapat berlaku untuk seluruh pengiriman masuk. |
Dengan memahami dinamika perdagangan global yang terus berkembang ini dan mempersiapkan logistik rantai pasok sejak dini, organisasi Anda dapat menavigasi kompleksitas kepatuhan PPN internasional dengan berhasil.
Inisiatif ViDA merupakan tonggak besar bagi perpajakan perusahaan di Eropa. Inisiatif ini secara mendasar memodernisasi sistem PPN tradisional melalui pelaporan digital secara real-time dan faktur elektronik terstruktur yang wajib, sehingga pada akhirnya menyederhanakan kepatuhan jangka panjang bagi bisnis yang berpandangan ke depan.
Berikut ringkasan singkat poin-poin penting untuk organisasi Anda:
| Perubahan Utama | Deskripsi Operasional |
|---|---|
| Modernisasi PPN UE | Pengenalan pelaporan digital mendekati real-time dan faktur elektronik terstruktur yang wajib untuk menghilangkan hambatan kepatuhan. |
| Kewajiban Baru bagi Platform | Pasar daring dan platform digital akan secara hukum diwajibkan untuk memungut dan menyetorkan PPN atas nama penjual pihak ketiga mulai 2027/2028. |
| Persiapan Perusahaan | Perusahaan harus memutakhirkan sistem ERP dan faktur mereka, melatih personel keuangan, serta meninjau proses pajak internal jauh sebelum implementasi penuh. |
Dengan sepenuhnya merangkul transformasi digital ini, bisnis Anda dapat mengharapkan peningkatan efisiensi operasional, akurasi data yang lebih baik, dan pengurangan celah kepatuhan VAT sistemik yang dapat diukur. Untuk mempersiapkan diri secara efektif, pertimbangkan untuk memutakhirkan arsitektur perangkat lunak perusahaan Anda, melatih tim keuangan Anda secara menyeluruh, dan bermitra dengan profesional pajak serta teknologi yang berpengalaman. Masa depan perpajakan di era digital sudah tiba, dan strategi kepatuhan yang proaktif akan memastikan organisasi Anda berkembang.
Pertanyaan Umum
Apa itu OSS dan bagaimana cara kerjanya?
OSS, atau One-Stop Shop, adalah mekanisme digital yang menyederhanakan kepatuhan VAT bagi bisnis yang beroperasi lintas batas negara Uni Eropa. Alih-alih mendaftar dan menyampaikan laporan pajak di setiap negara anggota tempat Anda melakukan penjualan, Anda cukup mendaftar di satu negara Uni Eropa untuk melaporkan dan menyetorkan VAT atas semua transaksi lintas batas yang memenuhi syarat.
Apa saja kewajiban saya berdasarkan aturan VAT yang baru?
Berdasarkan aturan VAT yang diperbarui, perusahaan Anda berpotensi menanggung kewajiban finansial atas pajak yang belum dibayar jika gagal mematuhi regulasi pemasok yang dianggap sebagai penjual oleh platform, atau salah mengelola data faktur elektronik lintas batas. Penting untuk memahami tanggung jawab spesifik Anda dalam rantai pasok guna menghindari audit pemerintah dan sanksi yang mahal.
Bagaimana validasi bekerja dalam kerangka ViDA?
Validasi dalam kerangka ViDA memastikan bahwa data VAT pada tingkat transaksi Anda benar-benar sesuai dengan standar kepatuhan Uni Eropa. Bisnis harus menerapkan pemeriksaan validasi otomatis di dalam sistem ERP mereka untuk memverifikasi format dan keakuratan matematis faktur elektronik serta laporan digital sebelum dikirimkan.
Apa itu siklus hidup pengecualian dalam kepatuhan VAT?
Siklus hidup pengecualian mengacu pada proses terstruktur untuk mengidentifikasi, menyelidiki, menyelesaikan, dan mendokumentasikan ketidaksesuaian data atau kegagalan validasi dalam alur pelaporan VAT Anda. Penyelesaian pengecualian ini secara cepat sangat penting untuk menjaga kepatuhan yang berkelanjutan dan menghindari sanksi pajak.
Bagaimana aturan pemasok yang dianggap berbasis platform memengaruhi bisnis saya?
Aturan pemasok yang dianggap berbasis platform menetapkan bahwa pasar digital daring harus bertindak sebagai penjual yang sah untuk keperluan VAT, dengan memungut dan menyetorkan pajak atas penjualan yang dilakukan oleh vendor pihak ketiga independen. Hal ini secara signifikan mengalihkan beban administratif dan berdampak pada strategi harga korporat serta strategi saluran Anda.
Apa itu tata kelola data dalam konteks VAT?
Tata kelola data dalam kepatuhan pajak modern mencakup pengelolaan kualitas, keamanan, dan integritas data terkait VAT perusahaan Anda. Penerapan praktik tata kelola data yang kuat membantu memastikan kepatuhan regulasi dan mendukung logika penentuan pajak yang akurat serta otomatis dalam sistem seperti Dynamics 365.
Bagaimana cara mengelola regulated events secara efektif?
Untuk mengelola regulated events secara efektif, Anda harus membangun alur pemrosesan berkelas transaksi yang kuat, yang terus melacak, memvalidasi, dan mencatat semua aktivitas komersial terkait VAT. Pendekatan sistematis ini memungkinkan organisasi Anda menjaga kepatuhan dan merespons perubahan ketentuan pajak dengan cepat.
Apa itu transaction-grade pipelines?
Transaction-grade pipelines adalah arsitektur TI khusus yang dirancang untuk menerima, memproses, dan mengirimkan volume tinggi transaksi keuangan secara efisien. Alur yang tangguh ini mendukung pelaporan mendekati real-time dan memastikan bahwa permukaan kontrol pajak korporat Anda tetap sepenuhnya patuh terhadap tenggat regulasi yang ketat.
🎧 Dengarkan episode ini
Ingin penjelasan praktis tentang 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them? Episode ini membahas topik tersebut dengan bahasa yang jelas dan menunjukkan mengapa hal ini penting bagi Microsoft 365, Azure, Power Platform, keamanan, AI, dan dunia kerja modern.
Dengarkan episode ini jika Anda ingin:
- Memahami konsep utama di balik 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them
- Melihat bagaimana topik ini cocok dalam ekosistem teknologi Microsoft yang lebih luas
- Mempelajari di mana topik ini dapat menciptakan nilai praktis bagi organisasi Anda
Anda mungkin juga menikmati episode M365 FM terkait berikut:
- Dynamics 365 Customer Service - Simply Explained
- The Partnership Mistakes That Cost Partners Millions
- Dynamics 365 ERP MCP Server - Simply Explained
- Copilot untuk Dynamics 365 Finance and Operations - Dijelaskan Secara Sederhana
- LinkedIn Sales Navigator dan Integrasi Dynamics 365 Sales
Temukan lebih banyak percakapan praktis tentang Microsoft di M365 FM.