 AR
 English
 Deutsch
 Español
 Français
 Italiano
 Português
 Nederlands
 Polski
 Bahasa Indonesia
 Русский
 Українська
 עברית
 日本語
 한국어
التنقل في ضريبة القيمة المضافة الأوروبية ضمن مبادرة ViDA في العصر الرقمي
By Mirko Peters ·
مرحباً بكم في نظرة معمّقة على الإصلاح الضريبي الطموح الذي يشهده الاتحاد الأوروبي. ومع استمرار تسارع التجارة عبر الحدود، يجب أن تتطور الوسائل التي تتبع بها الحكومات الضرائب وتحصّلها بالتوازي مع ذلك. صُممت مبادرة ضريبة القيمة المضافة في العصر الرقمي (ViDA) لمعالجة فجوة كبيرة في الامتثال بين الدول الأعضاء، وتحديث إدارة الضرائب، وتحقيق تكافؤ الفرص للشركات العاملة في الاقتصاد الرقمي. وسواء كنتم تديرون
Automatically translated with AI from the original post. Read the English original
مرحباً بكم في نظرة معمّقة على الإصلاح الضريبي الطموح الذي يشهده الاتحاد الأوروبي. ومع استمرار تسارع التجارة عبر الحدود، يجب أن تتطور الوسائل التي تتبع بها الحكومات الضرائب وتحصّلها بالتوازي مع ذلك. صُممت مبادرة ضريبة القيمة المضافة في العصر الرقمي (ViDA) لمعالجة فجوة كبيرة في الامتثال بين الدول الأعضاء، وتحديث إدارة الضرائب، وتحقيق تكافؤ الفرص للشركات العاملة في الاقتصاد الرقمي. وسواء كنتم تديرون الشؤون المالية لشركة متعددة الجنسيات أو تشغّلون منصة تجارة إلكترونية متنامية، فإن فهم هذه الإصلاحات الشاملة لم يعد خياراً، بل أصبح متطلباً أساسياً للاستمرارية التشغيلية.
في هذا الدليل الشامل، سنستعرض المكونات الأساسية لحزمة ViDA، ونبحث الجداول الزمنية الحرجة للتطبيق، ونتناول التحول نحو الإبلاغ الرقمي في الوقت الفعلي، ونراجع كيف يمكن لأنظمة المؤسسات الحديثة مثل Dynamics 365 Finance أن تساعدكم على البقاء ممتثلين. وإذا أردتم نظرة أكثر تفصيلاً حول كيفية تطبيق هذه اللوائح على عملياتكم اليومية في برامج Microsoft، فتأكدوا من الاطلاع على الحلقة البودكاست المرافقة لنا: 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them.
نظرة عامة على ViDA والأهداف
ما هو ViDA؟
تمثل مبادرة ضريبة القيمة المضافة في العصر الرقمي تحولاً هيكلياً كبيراً في طريقة إدارة الاتحاد الأوروبي لضريبة القيمة المضافة. تهدف هذه المبادرة إلى معالجة مشكلات قائمة منذ زمن طويل، مثل الاحتيال عبر الحدود، وعدم كفاءة الإدارة، والتعقيد المنهجي داخل إطار ضريبة القيمة المضافة التقليدي. تُقدّم ViDA معايير موحدة للفوترة الإلكترونية وللإبلاغ شبه الفوري في جميع الدول الأعضاء في الاتحاد الأوروبي. كما توضح الالتزامات الضريبية المعقدة للشركات التي تبيع السلع والخدمات للعملاء داخل الاتحاد الأوروبي، بغض النظر عن المكان الفعلي لوجود البائع. ومن خلال تعزيز استخدام تقنيات السحابة وأنظمة تخطيط موارد المؤسسات المتقدمة في إدارة الضرائب، تضمن ViDA أن تتمكن الشركات من الامتثال للوائح المتطورة بفاعلية أكبر وشفافية أعلى.
لتحقيق أهدافها الاقتصادية والمالية الأوسع، تتكون حزمة ViDA من ثلاثة محاور رئيسية:
- الفوترة الإلكترونية والإبلاغ الرقمي: تفرض هذه الركيزة اعتماد الفواتير الإلكترونية المهيكلة وإرسال البيانات شبه الفوري للمعاملات بين الشركات (B2B).
- إقرار ضريبي موحد للتجارة عبر الاتحاد الأوروبي: يبسّط هذا المحور الامتثال الدولي من خلال توسيع نموذج النافذة الواحدة (OSS) بشكل كبير، ما يقلل الحاجة المكلفة إلى تسجيلات ضريبية محلية متعددة في مختلف الدول الأعضاء.
- لوائح اقتصاد المنصات: تعامل هذه اللوائح أسواق التجارة الرقمية والمنصات كموردين مُعتبرين لأغراض ضريبة القيمة المضافة، وتعالج بشكل مباشر التحديات التنظيمية الفريدة التي تفرضها نماذج الأعمال الحديثة في الاقتصاد الرقمي.
الأهداف الرئيسية لمبادرة ViDA
تضم حزمة اللوائح عدة أهداف أساسية مصممة لتحديث الأنظمة الضريبية في أوروبا:
| الهدف الرئيسي | الوصف |
|---|---|
| التوحيد | إرساء إطار موحد على مستوى الاتحاد الأوروبي لتطبيق إجراءات ViDA بسلاسة في جميع الدول الأعضاء. |
| تقليل التجزئة | الحد من التجزئة التنظيمية والتقنية لتجنب القواعد المحلية المتباينة والبنى التحتية لتقنية المعلومات غير المتجانسة. |
| الجاهزية التقنية | ضمان امتلاك كل من السلطات الضريبية الوطنية والشركات الخاصة للبنية التحتية التقنية اللازمة، ومعايير البيانات، والمهارات التشغيلية. |
تهدف ViDA في نهاية المطاف إلى تبسيط الإجراءات الضريبية اليومية للشركات، وخفض تكاليف الامتثال الإجمالية، وتحسين تحصيل الإيرادات العامة بشكل ملحوظ. وبوصفها حاجزاً قوياً أمام الاحتيال الضريبي في الاقتصاد الرقمي، تعزز المبادرة الشفافية وتقلل الأعباء الإدارية. كما أن تركيزها الأساسي على الفوترة الإلكترونية المهيكلة والإبلاغ الرقمي يُسهّل سير العمل المالي، ويجعل الامتثال أيسر بكثير للشركات العاملة في عدة ولايات قضائية أوروبية في آن واحد.
الجدول الزمني لتطبيق ضريبة القيمة المضافة
أهم التواريخ
وأنتم تستعدون للتغييرات التشغيلية القادمة ضمن مبادرة ViDA، من الضروري متابعة المعالم الرئيسية التي تشكّل استراتيجية الامتثال لديكم. فيما يلي التواريخ المهمة التي ينبغي أن تضعوها في تقويم شركتكم:
- 5 نوفمبر 2024: تتوصل الدول الأعضاء إلى اتفاق سياسي كبير لاعتماد المكوّنات الأساسية لحزمة ViDA.
- 1 نوفمبر 2024: يُدرج مقترح ViDA التشريعي المحدَّث رسمياً على جدول أعمال موافقة ECOFIN.
- 25 يونيو 2024: تواجه النسخة السابقة من مقترح ViDA عراقيل سياسية ورفضاً مؤقتاً.
- 1 يناير 2025: يُلزم القانون الدول الأعضاء بالسماح بالفوترة الإلكترونية دون اشتراط الحصول على تفويض محلي مسبق.
- 1 يناير 2026: يجب تطبيق الأحكام الرئيسية المتعلقة بقواعد المورّد المفترض للمنصات الرقمية عبر الإنترنت.
تمثل هذه التواريخ نقاط تفتيش حاسمة في مسار التطبيق طويل الأمد للوائح الجديدة. ويعني النهج المرحلي أن الدول الأعضاء في الاتحاد الأوروبي ستطبّق بعض المتطلبات المحلية بسرعات متفاوتة. ويختلف ذلك اختلافاً كبيراً عن الإصلاحات الضريبية السابقة على مستوى الاتحاد الأوروبي، التي كانت عادةً تتسم بجداول إنفاذ أكثر توحيداً عبر جميع الدول المشاركة.
فترات الانتقال
يتطلب الانتقال بعمليات الشؤون المالية لديك إلى إطار ضريبة القيمة المضافة الجديد تخطيطاً استراتيجياً دقيقاً يمتد على عدة سنوات. فيما يلي تفصيل للمحطات الرئيسية للانتقال والإجراءات الأساسية التي ينبغي أن تركّز عليها مؤسستك:
| المحطة | الإجراء / التركيز | الجهات المسؤولة |
|---|---|---|
| مارس - أبريل 2025 | اعتماد حزمة ViDA ودخولها حيز النفاذ رسمياً؛ ويُمكَّن الدول الأعضاء من تطبيق الفوترة الإلكترونية المتقدمة. | المفوضية الأوروبية / الدول الأعضاء |
| 2026 | اعتماد اللوائح التنفيذية المتعلقة بنظام VIES المركزي ومتطلبات الإبلاغ الرقمي وIOSS الآمن؛ وإتمام المواصفات الفنية. | المفوضية الأوروبية / مجموعات مشروع Fiscalis |
| يناير 2027 | تُطبَّق رسمياً تحديثات OSS/IOSS والموجة الأولى من التوضيحات التنظيمية للتسجيل الموحّد لضريبة القيمة المضافة (SVR). | المفوضية الأوروبية / الدول الأعضاء |
| يوليو 2028 | تدخل تدابير اقتصاد المنصات (نظام المورّد المفترض) حيز التنفيذ؛ وتصبح الإصلاحات الجوهرية لـ SVR وآليات الاحتساب العكسي الإلزامية سارية. | الدول الأعضاء / الشركات التجارية |
| يوليو 2030 | تصبح متطلبات الإبلاغ الرقمي عبر الحدود سارية بالكامل، مما يجعل الفوترة الإلكترونية المهيكلة إلزامية للتجارة داخل الاتحاد الأوروبي. | المفوضية الأوروبية / الدول الأعضاء |
| يناير 2035 | يجب مواءمة أنظمة الفوترة المحلية بالكامل مع معايير الإبلاغ الرقمي عبر الحدود والفوترة الإلكترونية في الاتحاد الأوروبي. | الدول الأعضاء |
خلال فترة الانتقال الممتدة هذه، من المرجح أن تواجه مؤسستك تحديات تشغيلية متنوعة، مثل تعارض القواعد الثانوية بين أقاليم الاتحاد الأوروبي المختلفة، والمواعيد النهائية الصارمة لإصدار المستندات، وحالة عدم اليقين الداخلية المتعلقة بترقيات تقنية المعلومات في المؤسسة. وكما أشارت الخبيرة في القطاع Inka Rainemaa، قالت: "إن الموعد النهائي البالغ 5 أيام يمثل إشكالية كبيرة؛ ففي الشركات الكبرى غالباً ما تستغرق العملية أكثر من 5 أيام بسبب المراجعة والاعتماد."
من خلال البقاء على اطلاع وثيق والمبادرة الاستباقية، يمكنك التعامل مع هذه التحولات الهيكلية بفعالية، وضمان الامتثال المستمر لمشهد الضرائب الأوروبي المتطور.
إعداد التقارير في العصر الرقمي
متطلبات الفوترة الإلكترونية
تقدم مبادرة ViDA تغييرات واسعة النطاق على متطلبات الفوترة الإلكترونية، في تحوّل دائم عن المعايير القديمة. ومن الآن فصاعداً، يجب على الشركات الالتزام بأطر فوترة إلكترونية إلزامية تعتمد على صيغ بيانات مهيكلة وقابلة للقراءة الآلية. وهذا يعني أن الفواتير لم تعد مستندات ثابتة؛ بل يجب إصدارها بطريقة تتيح المعالجة الآلية في الأنظمة والتحقق الفوري منها.
فيما يلي التغييرات الرئيسية في الفوترة الإلكترونية التي يجب أن تستعد لها:
- يجب إصدار الفواتير بصيغة مهيكلة تتيح التحليل والتحقق الآليين من قبل الأنظمة.
- لن تُقبل رسمياً سوى صيغ ملفات البيانات الموحّدة، مثل ملفات XML المتوافقة تماماً مع المعيار الأوروبي (EN 16931).
- لن تكون الصيغ غير المهيكلة، مثل مستندات PDF القياسية وملفات الصور أو الممسوحات الورقية، صالحة لأغراض خصم ضريبة القيمة المضافة في التجارة عبر الحدود.
- لم يعد شرط البيروقراطية السابق الذي يتطلب من كل دولة عضو منح موافقة صريحة لإعدادات الفوترة الإلكترونية قائماً.
- لم تعد بحاجة إلى موافقة رسمية من المشتري لإصدار فواتير إلكترونية ملزمة قانونياً.
تعمل هذه التعديلات على تبسيط دورة حياة الفاتورة وتعزيز قابلية التدقيق بشكل كبير. وباعتماد الفواتير الإلكترونية المهيكلة، يمكن لمؤسستك ضمان أن كل معاملة تجارية تستوفي المعايير الرقمية الصارمة التي وضعها الاتحاد الأوروبي.
الإبلاغ في الوقت الفعلي
يمثل الإبلاغ الرقمي في الوقت الفعلي تحولاً جوهرياً في طريقة إدارة الشركات لامتثالها الضريبي المستمر. فبموجب ViDA، يُستعاض تدريجياً عن الاعتماد التاريخي على الإقرارات الضريبية الدورية المعالجة على دفعات بالإبلاغ المستمر على مستوى كل معاملة. وهذا يعني أن أنظمتك المالية يجب أن تلتقط بيانات الفواتير وتعالجها وترسلها أثناء وقوع المعاملات التجارية.
فيما يلي بعض الجوانب التشغيلية الحاسمة لإطار الإبلاغ الرقمي الجديد:
- يتطلب الإبلاغ في الوقت الفعلي أن تعالج بنية البرمجيات لديك البيانات وترسلها فورياً، مما يستلزم أنظمة تقنية قوية قادرة على التعامل مع أحجام معاملات كبيرة دون تأخير.
- تصبح الفوترة الإلكترونية المهيكلة متطلباً تشغيلياً أساسياً، إذ إن الفواتير الإلكترونية الصالحة ضرورية لإثبات قانوني لضريبة القيمة المضافة على المدخلات والمطالبة بخصمها.
- يجب أن يضمن القسم المالي لديك تقديم البيانات إلى السلطات الضريبية في الوقت المناسب وبدقة، وهو ما يؤثر مباشرةً على استراتيجية إدارة المخاطر الداخلية والامتثال لديك.
لدعم هذه المتطلبات المعقدة، ستحتاج مؤسستك إلى الاستثمار في تقنيات حديثة تتيح معالجة بيانات سلسة وآلية. وستكون القدرات التقنية التالية حاسمة للحفاظ على الامتثال:
| مكوّن التقنية | الوصف |
|---|---|
| الفوترة الإلكترونية الإلزامية | ستكون الفوترة الإلكترونية إلزامية لجميع المعاملات العابرة للحدود، مع الحاجة إلى فواتير إلكترونية مهيكلة بالكامل بحلول 1 يوليو 2030. |
| الإبلاغ الرقمي عن المعاملات | يجب الإبلاغ عن نقاط بيانات الفواتير الرئيسية مباشرةً إلى السلطات الضريبية الوطنية شبه فورياً، مع التخلص تدريجياً من التقديمات الدورية التقليدية. |
| البيانات الموحدة & الحقول الجديدة | يجب أن تتضمن الفواتير نقاط بيانات محددة وموحدة لضمان أهلية خصم ضريبة القيمة المضافة بموجب قانون الاتحاد الأوروبي. |
| التشغيل البيني والامتثال للتنسيق | يجب أن تدعم أنظمتك الخلفية تنسيق الفاتورة الإلكترونية الموحد للاتحاد الأوروبي دعماً كاملاً لضمان التوافق التام مع الشركاء التجاريين. |
| الجاهزية للفوترة الإلكترونية المحلية | ستطبق دول عديدة في الاتحاد الأوروبي متطلبات الفوترة الإلكترونية المحلية قبل موعد 2030 الخاص بالاتحاد الأوروبي بوقت طويل، مما يستلزم الجاهزية التقنية المبكرة. |
من خلال تبني تحولات الإبلاغ الرقمي هذه بالكامل، يمكن لمؤسستك رفع مستوى نضجها في الامتثال الضريبي، وتقليل الأخطاء البشرية، وتبسيط سير عمل الحسابات الدائنة والمدينة.
تأثير على المشهد التجاري الأوروبي
دور الأسواق الرقمية
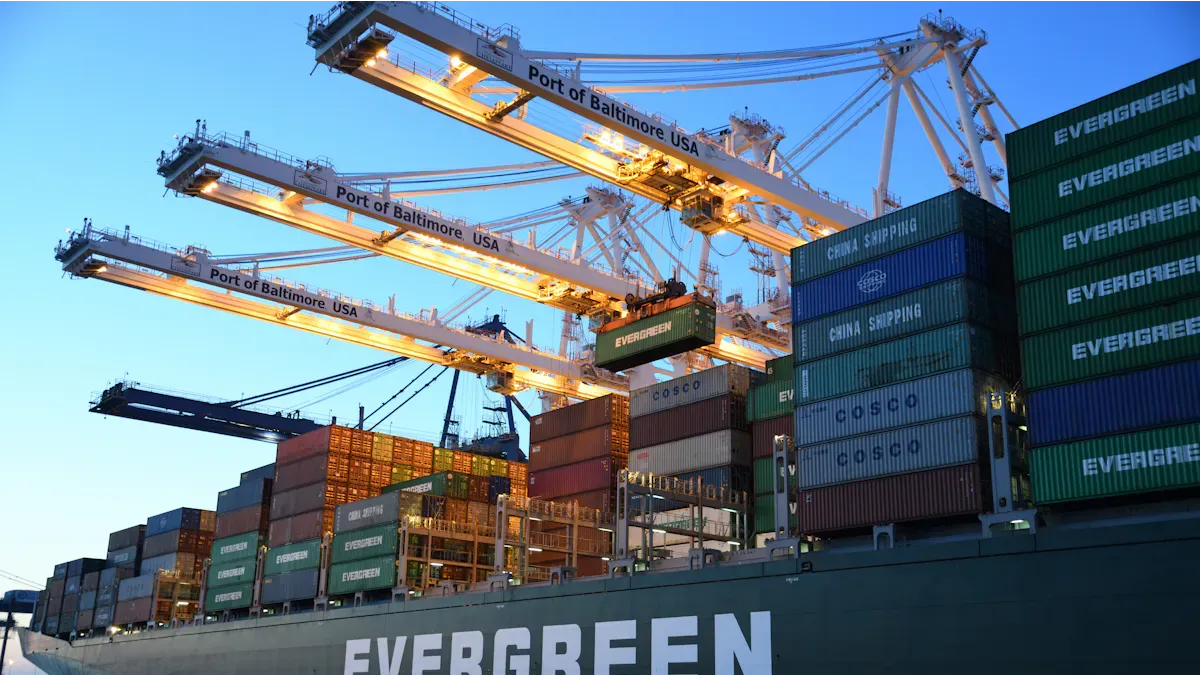
يؤثر إطلاق مبادرة ViDA تأثيراً عميقاً في الأسواق الرقمية عبر الإنترنت ومنصات متعددة البائعين. ويجب على هذه المنصات أن تكيّف نماذج عملياتها بسرعة مع لوائح ضريبة القيمة المضافة الجديدة للبقاء ممتثلة قانونياً. وتشمل التغييرات الرئيسية التي تؤثر على اقتصاد المنصات ما يلي:
- متطلبات الإبلاغ الرقمي الجديدة المصممة خصيصاً لرصد تدفقات تسهيل المعاملات في الأسواق.
- عملية تسجيل موحدة مبسطة لضريبة القيمة المضافة تيسّر العمليات العابرة للحدود للبائعين عبر الإنترنت الذين يستخدمون المنصات الكبيرة.
- التطبيق الواسع لنظام المورّد الاعتباري، الذي يلزم المنصات الرقمية بتحصيل ضريبة القيمة المضافة وتوريدها حتى إذا أخفق مقدم الخدمة الطرف الثالث الأساسي في ذلك.
ونتيجةً لذلك، تستثمر الشركات بكثافة في بنية رقمية متخصصة لتلبية متطلبات الامتثال الصارمة هذه. وبينما تنجح هذه اللوائح في تعزيز المنافسة العادلة في السوق، فإنها تفرض في الوقت نفسه التزامات إدارية ومالية كبيرة على المنصات الأصغر حجماً. ويجب على الشركات متعددة الجنسيات أن تطور استراتيجيات استباقية للتوطين للتعامل مع قواعد المورّد الاعتباري بشكل صحيح. ويشمل ذلك رسم خريطة شاملة لتدفقات تسهيل المعاملات لتحديد المسؤولية النهائية عن ضريبة القيمة المضافة بدقة عبر عدة ولايات قضائية.
آليات تحصيل ضريبة القيمة المضافة
تقدم مبادرة ViDA عدة آليات مبتكرة لتحصيل ضريبة القيمة المضافة ستحوّل التجارة عبر الحدود بشكل مباشر. ويوضح الجدول التالي هذه الآليات مع تواريخ سريانها الرسمية:
| آلية ضريبة القيمة المضافة | الوصف | تاريخ السريان |
|---|---|---|
| نظام المورّد الاعتباري | تلتزم المنصات الرقمية عبر الإنترنت قانونياً بتحصيل ضريبة القيمة المضافة وتوريدها إذا لم يقم بذلك مقدم الخدمة المستقل الأساسي. | 1 يوليو 2028 (مع إمكانية أن تؤجل الدول الأعضاء التطبيق حتى 1 يناير 2030) |
| الفوترة الإلكترونية | تصبح الفوترة الإلكترونية المهيكلة الأساس الرئيسي، وتقتصر الفواتير الورقية على حالات قديمة محددة. | 1 يوليو 2030 |
| الإبلاغ الرقمي | تفرض القواعد الموحدة الجديدة الإرسال الفوري لبيانات المعاملات لمكافحة الاحتيال الدائري العابر للحدود. | 1 يوليو 2030 |
| التسجيل الموحد لضريبة القيمة المضافة | يقلل بشكل كبير عدد تسجيلات ضريبة القيمة المضافة المحلية المطلوبة من خلال توسيع نظام المتجر الواحد (OSS) القائم. | 1 يوليو 2028 (مع إمكانية أن تؤجل الدول الأعضاء التطبيق حتى 1 يناير 2030) |
صُممت هذه الآليات لتبسيط الامتثال بدرجة كبيرة للشركات المشروعة المنخرطة في التجارة عبر الحدود. ويتوقع الاقتصاديون أن يؤدي ViDA إلى خفض الاحتيال في ضريبة القيمة المضافة على مستوى الاتحاد الأوروبي بما يصل إلى 11 مليار يورو سنوياً، وفي الوقت نفسه توفير نحو 8.7 مليار يورو من تكاليف الإدارة والتسجيل على الشركات الأوروبية على مدى عشر سنوات. كما تُوحّد المبادرة العمليات الضريبية الوطنية المتفرقة، وتُحدّث الامتثال لضريبة القيمة المضافة داخل الأسواق الرقمية.
ومع ذلك، لا تزال المؤسسات تواجه تحديات امتثال كبيرة خلال مرحلة التطبيق هذه. فالجدول الزمني متعدد السرعات للتطبيق، الذي تعتمده دول الاتحاد الأوروبي المختلفة، يخلق بيئة متفرقة ومعقدة للعمليات عبر الحدود. وتتطلب عملية الانتقال من أنظمة الفوترة القديمة إلى بنى إلكترونية حديثة استثمارات رأسمالية كبيرة في برمجيات المؤسسات وبنية الشبكات. وإضافةً إلى ذلك، يجب على الشركات التأكد من وجود تدابير قوية للأمن السيبراني لحماية البيانات المالية الحساسة المرسلة أثناء الإبلاغ في الوقت الفعلي.
من خلال فهم هذه الآليات المتطورة والتحديات المرتبطة بها، يمكن لمؤسستكم أن تتعامل بشكل أفضل مع بيئة التجارة الأوروبية المتغيرة.
إعادة تصميم البنية المعمارية لأنظمة ضريبة القيمة المضافة
التكامل مع الأنظمة القائمة
مع تكيّف مؤسستكم مع مشهد ضريبة القيمة المضافة الحديث الذي تشكّله ViDA، يصبح دمج أنظمة تخطيط موارد المؤسسات (ERP) القائمة مع المتطلبات الضريبية المحدّثة ضرورةً حتمية. يجب على الشركات التأكد من توافق سير عملها المالي الحالي مع اللوائح الجديدة للحفاظ على الامتثال وتجنّب الغرامات المكلفة. ومن أهم المجالات التي يُعدّ فيها تكامل الأنظمة ضرورياً ما يلي:
- الفوترة الإلكترونية الإلزامية: بحلول 1 يوليو 2030، يجب عليكم إنشاء الفواتير الإلكترونية المهيكلة وإصدارها لجميع المبيعات داخل المجتمع. ويفرض هذا المتطلب تحديثات فورية على بنى الفوترة والإصدار لديكم.
- الإبلاغ الرقمي عن المعاملات: ستحتاجون إلى استخراج بيانات الفواتير الرئيسية وإرسالها مباشرةً إلى السلطات الضريبية في وقت شبه فعلي، ما يتطلب تحديثات جوهرية في مسارات التقارير المؤسسية لديكم.
- البيانات الموحّدة وحقول الفواتير الجديدة: يجب أن تتضمن قواعد بياناتكم الأساسية نقاط بيانات محددة وإلزامية تشترطها ViDA، لضمان الامتثال الكامل لخصومات ضريبة المدخلات.
غالباً ما يُفضي دمج هذه العناصر التقنية في الأنظمة القديمة إلى تحديات تنظيمية متميزة. يعرض الجدول التالي عقبات التكامل الشائعة والحلول العملية لها:
| تحدي التكامل | الوصف | الحلول العملية |
|---|---|---|
| ترقية الأنظمة | يجب تحديث أنظمة ERP الأساسية وأنظمة الفوترة والمحاسبة للتعامل مع الفواتير الإلكترونية المهيكلة وتدفقات البيانات الفورية. | ترقية وحدات ERP والمحاسبة، ودمج موصّلات معتمدة تدعم معايير الفوترة الإلكترونية في الاتحاد الأوروبي. |
| تدريب الموظفين | يجب على فرق المالية والامتثال اكتساب مهارات تقنية جديدة لإدارة البرمجيات المحدّثة وتفسير الالتزامات الضريبية في الوقت الفعلي. | تنفيذ برامج تدريب موجّهة للقوى العاملة، وإعداد وثائق امتثال داخلية. |
| تفتّت التطبيق | تطبّق الدول الأعضاء في الاتحاد الأوروبي مواصفات تقنية وجداول زمنية للتطبيق تختلف فيما بينها، ما يعقّد الامتثال عبر الحدود. | متابعة التحديثات القانونية الخاصة بكل دولة عن كثب، ومركزية الإشراف على الامتثال الضريبي العالمي. |
| التعرض للغرامات | يزيد الانتقال إلى الإبلاغ في الوقت الفعلي المخاطر المالية، نظراً لسرعة اكتشاف الأخطاء والتمييز الآلي من قِبل السلطات الضريبية. | تطبيق فحوصات التحقق الآلي من البيانات، وسير عمل معالجة الاستثناءات، وجدولة عمليات تدقيق داخلية منتظمة. |
نظرة عامة على Dynamics 365 Finance
تؤدي Microsoft Dynamics 365 Finance دوراً محورياً في دعم امتثال المؤسسة للوائح ViDA المتطورة. صُممت هذه المنصة المؤسسية خصيصاً لتلبية المتطلبات الصارمة للعصر الرقمي، بما يضمن قدرة شركتكم على التعامل مع القواعد الضريبية العالمية المعقدة بكفاءة. ومن أهم الميزات التي تعزز امتثال المنصة ما يلي:
- إمكانات الفوترة الإلكترونية: تتضمن Dynamics 365 Finance ميزات فوترة إلكترونية قوية ومدمجة، مُهيّأة خصيصاً لتلبية لوائح ViDA الناشئة للامتثال من دون أي إعداد إضافي.
- الإبلاغ في الوقت الفعلي: توفر المنصة وظائف إبلاغ أصلية في الوقت الفعلي وفحوصات امتثال آلية، ما يساعد فرقكم على الالتزام بالمتطلبات القضائية الصارمة بسلاسة.
- إعدادات خاصة بكل دولة: يدعم Dynamics 365 Finance إعدادات دقيقة خاصة بكل دولة، تتكامل بسلاسة مع نموذج بيانات مالية موحّد ومشترك عبر المؤسسة بأكملها.
- طبقة معالجة مركزية: توفّر Microsoft طبقة معالجة مركزية للفوترة الإلكترونية والإبلاغ، ما يبسّط إدارة الامتثال بشكل كبير ويقلّل من الأعمال اليدوية في إدارة المالية لديكم.
تتيح هذه الإعادة الهيكلية لأنظمة الضرائب المؤسسية، المدعومة بحلول سحابية حديثة مثل Dynamics 365 Finance، لمؤسستكم إدارة منطق تحديد الضريبة ومعالجة الاستثناءات بدقة غير مسبوقة. كما أن الاستفادة من تقنيات المؤسسات المتقدمة تعزّز نطاق الرقابة الضريبية الشامل لديكم، وتضمن أن كل معاملة تجارية تستوفي المعايير التنظيمية الصارمة.
الآثار الأوسع على التجارة العالمية
ديناميكيات التجارة العالمية
تمارس مبادرة ViDA تأثيراً قوياً على ديناميكيات التجارة العالمية يتجاوز حدود أوروبا بكثير. ومع تحديث الاتحاد الأوروبي لبنيته التحتية الداخلية لضريبة القيمة المضافة، ستلاحظ المؤسسات الدولية تداعيات تشغيلية عبر سلاسل التوريد العالمية. وتهدف اللوائح المحدّثة إلى تبسيط الامتثال للجهات الدولية العاملة داخل الاتحاد الأوروبي، وتشجيع الشركات غير الأوروبية على تكييف ممارساتها الداخلية للفوترة والإبلاغ لتتوافق مع هذه المعايير المتقدمة.
يرى كثير من المحللين في القطاع أن حزمة ViDA قد تكون نموذجاً محتملاً لتحديث الضرائب في ولايات قضائية أخرى حول العالم. فمن خلال دمج الأسواق الرقمية مباشرة في عملية تحصيل الضرائب، يُظهر الاتحاد الأوروبي آليات امتثال فعّالة للغاية. ومع توسّع نظام المتجر الواحد (OSS) نحو عام 2028، سيمكّن المنصات من الإبلاغ عن مجموعة أوسع من التوريدات عبر الحدود، ما قد يلهم إصلاحات مماثلة في أتمتة الضرائب في أمريكا الشمالية ومنطقة آسيا والمحيط الهادئ وما بعدها.
مستقبل التعاون في ضريبة القيمة المضافة
وبالنظر إلى المستقبل، يبدو أن التعاون الضريبي الدولي بين الاتحاد الأوروبي وشركائه التجاريين الآخرين يزداد رقمية وتعاونًا. ويعمل الاتحاد الأوروبي حالياً على تحديث توجيهه بشأن التعاون الإداري في مجال الضرائب (DAC) ليتوافق بشكل أفضل مع واقع الاقتصاد الرقمي. ويتضمن هذا الجهد فرض التزامات إبلاغ جديدة على مشغّلي المنصات، وتعزيز تبادل المعلومات الآلي بين السلطات الضريبية الوطنية. وتضمن هذه الإصلاحات المستمرة تطوّر الأطر الضريبية العامة جنباً إلى جنب مع التحول الرقمي في القطاع الخاص.
ومع ذلك، يظل تحقيق توافق كامل بين جميع الدول الأعضاء في الاتحاد الأوروبي حول مواءمة ضريبية عميقة تحدياً مستمراً. وتسعى حزمة ViDA إلى تحديث نظام قديم ليستوعب التجارة الرقمية الحديثة، ويعزز شفافية التجارة الدولية. وبالنسبة للشركات غير الأوروبية التي تستورد البضائع إلى أوروبا، فإن الامتثال للوائح المحدّثة يفرض عدداً من الاعتبارات التشغيلية البارزة:
| مصدر القلق المتعلق بالامتثال | الوصف |
|---|---|
| إلزامية IOSS أو التسجيل متعدد الدول | يجب على البائعين من خارج الاتحاد الأوروبي استخدام نظام المتجر الواحد للاستيراد (IOSS) أو التسجيل محلياً في كل دولة عضو في الاتحاد الأوروبي تُسلَّم إليها البضائع. |
| متطلب الممثل الضريبي | قد يُلزَم البائعون من خارج الاتحاد الأوروبي المقيمون في دول غير متعاونة رسمياً بتعيين ممثل ضريبي محلي في الاتحاد الأوروبي. |
| المسؤولية التضامنية والتكافلية | قد يُسأل مخلّصو الجمارك ومزودو الخدمات اللوجستية والوسطاء الرقميون بشكل تضامني عن ضريبة القيمة المضافة غير المسددة على الواردات. |
| إلغاء حد الـ 150 يورو (مقترح) | تقترح المقترحات المستقبلية إلغاء حد الإعفاء الجمركي البالغ 150 يورو، ما يعني أن نظام IOSS قد ينطبق في نهاية المطاف على جميع الشحنات الواردة. |
ومن خلال فهم ديناميكيات التجارة العالمية المتطورة هذه، والتخطيط المبكر للوجستيات سلسلة التوريد لديكم، تستطيع مؤسستكم التعامل بنجاح مع تعقيدات الامتثال لضريبة القيمة المضافة الدولية.
تمثل مبادرة ViDA معلماً بارزاً لضرائب الشركات في أوروبا. فهي تحدّث نظام ضريبة القيمة المضافة التقليدي من جذوره من خلال الإبلاغ الرقمي في الوقت الفعلي والفوترة الإلكترونية المهيكلة الإلزامية، ما يبسّط الامتثال على المدى الطويل للشركات التي تتطلع إلى المستقبل.
إليكم ملخصاً سريعاً لأهم النقاط الرئيسية لمؤسستكم:
| التغيير الرئيسي | الوصف التشغيلي |
|---|---|
| تحديث ضريبة القيمة المضافة في الاتحاد الأوروبي | إدخال إبلاغ رقمي شبه فوري وفوترة إلكترونية مهيكلة إلزامية للتخلص من عوائق الامتثال. |
| مهام جديدة على المنصات | ستُلزَم الأسواق الإلكترونية والمنصات الرقمية قانونياً بتحصيل ضريبة القيمة المضافة وتوريدها نيابةً عن البائعين الخارجيين بدءاً من عام 2027/2028. |
| التحضير المؤسسي | يجب على المؤسسات ترقية أنظمة ERP ونظم الفوترة لديها، وتدريب الموظفين الماليين، ومراجعة عمليات الضرائب الداخلية قبل وقت كافٍ من التطبيق الكامل. |
من خلال تبني هذه التحولات الرقمية بالكامل، يمكن لعملك أن يتوقع تحسناً في الكفاءة التشغيلية، ودقة أعلى في البيانات، وانخفاضاً ملموساً في فجوات الامتثال المنهجية لضريبة القيمة المضافة. وللاستعداد بفعالية، فكّر في تحديث بنية البرامج المؤسسية لديك، وتدريب فرق المالية بشكل شامل، والتعاون مع متخصصين ذوي خبرة في الضرائب والتقنية. لقد حان مستقبل فرض الضرائب في العصر الرقمي، وستضمن استراتيجية امتثال استباقية ازدهار مؤسستك.
الأسئلة المتداولة
ما هو OSS وكيف يعمل؟
يُعد OSS، أو الشباك الواحد (One-Stop Shop)، آلية رقمية تُبسّط الامتثال لضريبة القيمة المضافة للشركات العاملة عبر حدود الاتحاد الأوروبي. فبدلاً من التسجيل وتقديم الإقرارات الضريبية في كل دولة عضو تُجري فيها مبيعات، يمكنك التسجيل في دولة أوروبية واحدة للإبلاغ عن ضريبة القيمة المضافة وسدادها عن جميع المعاملات العابرة للحدود المؤهلة.
ما هي التزاماتي بموجب قواعد ضريبة القيمة المضافة الجديدة؟
بموجب قواعد ضريبة القيمة المضافة المحدّثة، قد تتحمل مؤسستك مسؤولية مالية عن الضرائب غير المسددة إذا لم تلتزم بقواعد المورّد الافتراضي للمنصات، أو أسأت إدارة بيانات الفوترة الإلكترونية عبر الحدود. ومن الضروري فهم مسؤولياتك المحددة في سلسلة التوريد لتجنب عمليات التدقيق الحكومي المكلفة والغرامات.
كيف يعمل التحقق في إطار ViDA؟
يضمن التحقق ضمن إطار ViDA توافق بيانات ضريبة القيمة المضافة على مستوى كل معاملة مع معايير الامتثال في الاتحاد الأوروبي. ويجب على الشركات تطبيق عمليات تحقق آلية داخل أنظمة ERP لديها، للتأكد من صيغة الفواتير الإلكترونية والتقارير الرقمية ودقتها الحسابية قبل إرسالها.
ما هي دورة حياة الاستثناءات في امتثال ضريبة القيمة المضافة؟
تشير دورة حياة الاستثناءات إلى العملية المنظمة لتحديد تباينات البيانات أو إخفاقات التحقق في مسار إعداد تقارير ضريبة القيمة المضافة، والتحقيق فيها، وحلها، وتوثيقها. ومعالجة هذه الاستثناءات بسرعة أمر بالغ الأهمية للحفاظ على الامتثال المستمر وتجنب الغرامات الضريبية.
كيف تؤثر قواعد المورّد الافتراضي القائمة على المنصات في عملي؟
تنص قواعد المورّد الافتراضي القائمة على المنصات على أن أسواق الإنترنت الرقمية يجب أن تعمل كبائع قانوني لأغراض ضريبة القيمة المضافة، فتتولى تحصيل الضريبة على المبيعات التي يجريها بائعون مستقلون من الغير وتوريدها. وهذا يغيّر بشكل كبير الأعباء الإدارية، ويؤثر في استراتيجيات التسعير وقنوات التوزيع لدى مؤسستك.
ما المقصود بحوكمة البيانات في سياق ضريبة القيمة المضافة؟
تتضمن حوكمة البيانات في امتثال الضرائب الحديث إدارة جودة بيانات ضريبة القيمة المضافة الخاصة بمؤسستك وأمنها وسلامتها. ويساعد تطبيق ممارسات قوية لحوكمة البيانات على ضمان الامتثال التنظيمي ودعم منطق تحديد الضرائب الآلي والدقيق ضمن أنظمة مثل Dynamics 365.
كيف يمكنني إدارة الأحداث الخاضعة للتنظيم بفعالية؟
لإدارة الأحداث الخاضعة للتنظيم بفعالية، يجب إنشاء مسار معالجة قوي بمستوى المعاملات يتتبع جميع الأنشطة التجارية المتعلقة بضريبة القيمة المضافة ويتحقق منها ويسجلها باستمرار. يتيح هذا النهج المنهجي لمؤسستك الحفاظ على الامتثال والاستجابة بسرعة للتغييرات في متطلبات الضرائب.
ما هي مسارات المعالجة بمستوى المعاملات؟
مسارات المعالجة بمستوى المعاملات هي بنى تحتية تقنية متخصصة مصممة لاستيعاب ومعالجة وإرسال أحجام كبيرة من المعاملات المالية بكفاءة. تدعم هذه المسارات المرنة إعداد التقارير شبه الفورية، وتضمن بقاء واجهة الرقابة الضريبية لدى مؤسستك متوافقة بالكامل مع الجداول الزمنية التنظيمية الصارمة.
🎧 استمع إلى هذه الحلقة
هل تريد شرحاً عملياً لموضوع 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them؟ تشرح هذه الحلقة الموضوع بلغة واضحة، وتبيّن لماذا يهم ذلك في Microsoft 365 وAzure وPower Platform والأمان والذكاء الاصطناعي وأساليب العمل الحديثة.
استمع إلى هذه الحلقة إذا أردت أن:
- تفهم المفاهيم الأساسية وراء 7 Common ViDA Mistakes in Dynamics 365—and How to Avoid Them
- تعرف كيف تندرج ضمن المنظومة التقنية الأوسع لـ Microsoft
- تتعرف على المواضع التي يمكن أن تحقق فيها قيمة عملية لمؤسستك
قد تستمتع أيضاً بهذه الحلقات ذات الصلة من M365 FM:
- Dynamics 365 Customer Service - شرح مبسّط
- أخطاء الشراكة التي تكلّف الشركاء ملايين
- Dynamics 365 ERP MCP Server - شرح مبسّط
- Copilot لـ Dynamics 365 Finance and Operations - شرح مبسّط
- التكامل بين LinkedIn Sales Navigator وDynamics 365 Sales
اكتشف المزيد من الحوارات العملية حول Microsoft على M365 FM.