 JA
 English
 Deutsch
 Español
 Français
 Italiano
 Português
 Nederlands
 Polski
 Bahasa Indonesia
 Русский
 Українська
 العربية
 עברית
 한국어
Dynamics 365のFIFOと総平均法の比較:倉庫にはどちらの方式が適しているか
By Mirko Peters ·
Dynamics 365 Inventory Managementで、FIFOと総平均法を比較します。倉庫に適した原価計算方法の選び方を解説します。
Automatically translated with AI from the original post. Read the English original
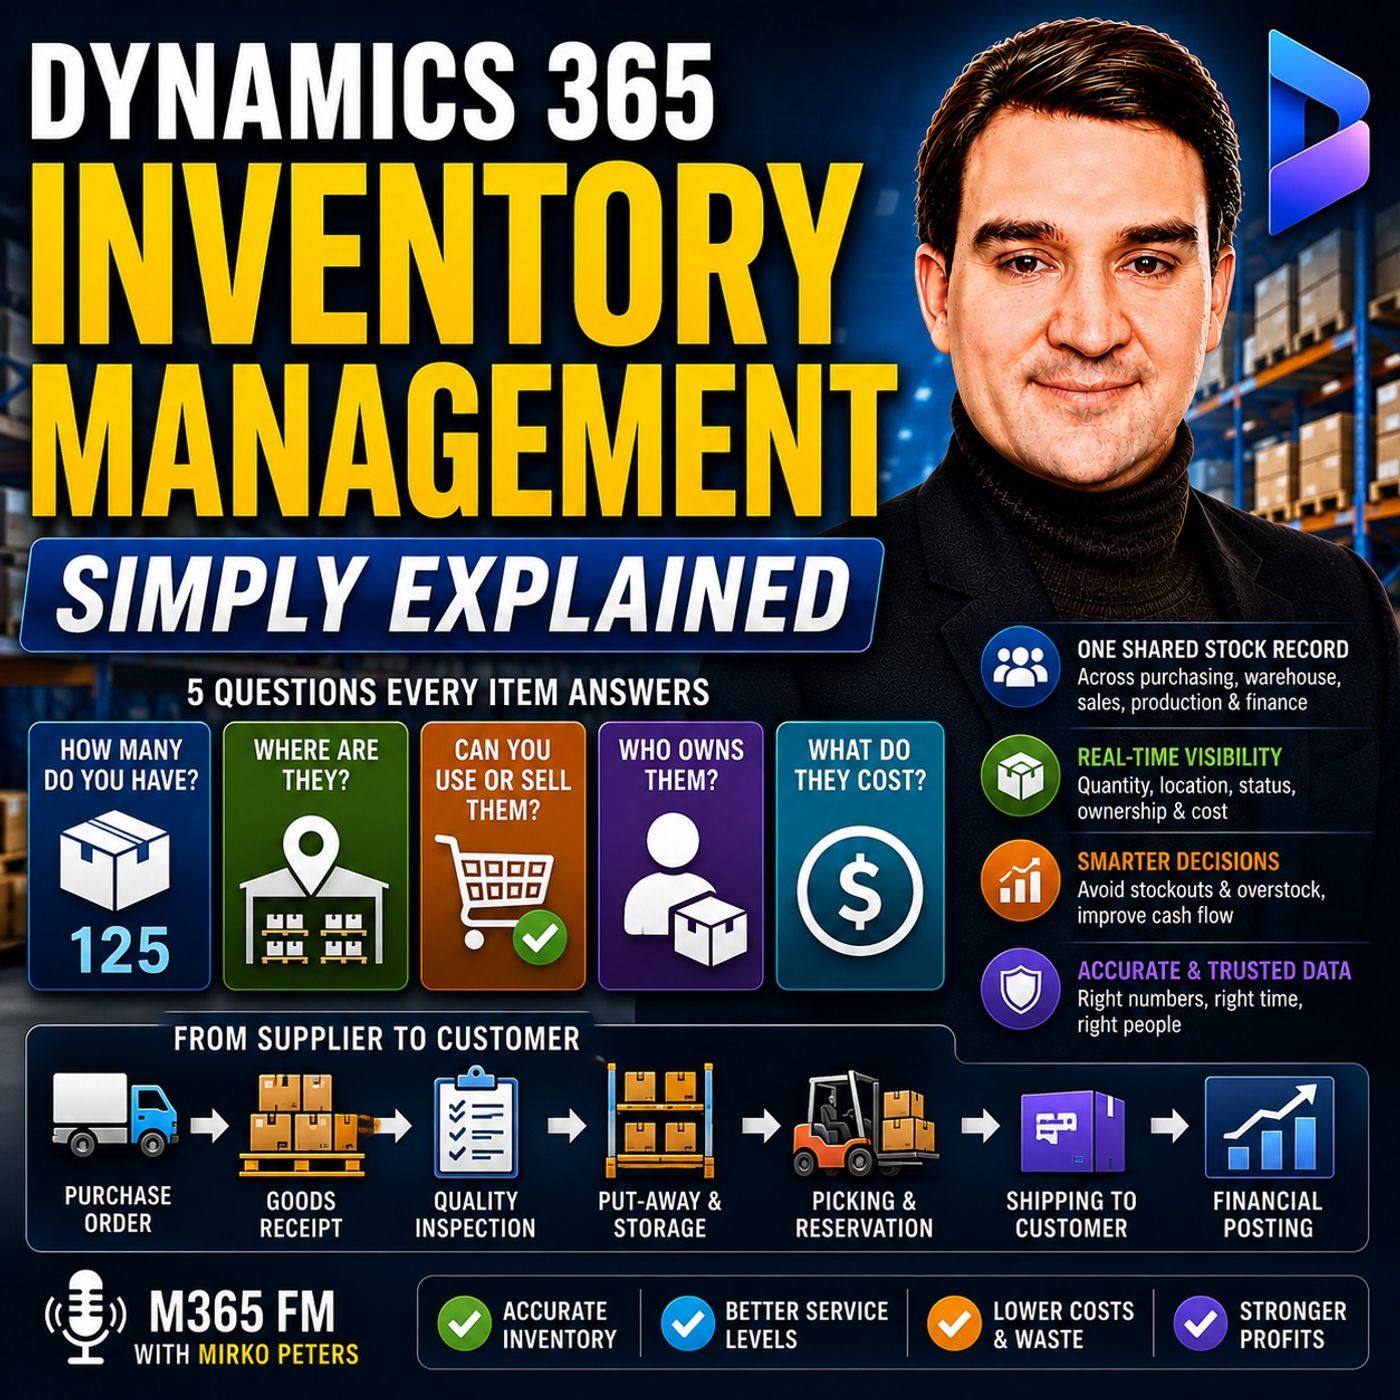
Dynamics 365 Inventory Managementで適切な在庫の原価計算方法を選ぶことは、貸借対照表、税務上の負債、月次決算の正確性に直接影響します。本ガイドでは、FIFOと総平均法の運用面および財務面における主な違いを整理し、どちらの方式がサプライチェーン戦略に最も適合するかを判断できるようにします。
重要なポイント
- 在庫の原価計算によって、販売や生産のために倉庫から在庫が出庫される際に割り当てられる金額が決まります。
- FIFO(先入先出法)は、古い在庫から先に出荷されると想定する方式です。腐敗しやすい商品や陳腐化しやすい商品に適しています。
- 総平均法は、すべての単価を1つの平均単価にまとめる方式です。倉庫内で品目が物理的に混在している場合に、取引を簡素化できます。
- Dynamics 365は、実際の倉庫での在庫移動と総勘定元帳の勘定科目をシームレスに連携させ、数量と金額の情報を同期した状態に保ちます。
- 不適切な原価計算方法を選択すると、倉庫管理のレポートと経理部門の貸借対照表の間に不一致が生じる可能性があります。
Dynamics 365における原価計算方法の理解
在庫品が倉庫の棚に置かれている間、それは組織が投資した資本を表しています。部品が生産のためにピッキングされたり、完成品が顧客に出荷されたりするたびに、一定の金額を在庫資産勘定から売上原価へ移す必要があります。Dynamics 365 Inventory Managementは、この移行を原価計算方法と呼ばれる事前定義のルールによって処理します。
多くの組織では、倉庫管理と財務会計を完全に別の領域として扱っています。倉庫チームは実際の数量、保管場所、ピッキングリストに注目し、経理チームは総勘定元帳の勘定科目、資産評価、利益率に関心を持ちます。しかし、倉庫の現場での運用上の判断は、財務に即座に影響します。堅牢なERPソリューションを導入すると、実際の品目取引を正確な会計仕訳に自動的に変換できるため、このギャップを埋められます。
FIFO(先入先出法)の原価計算を詳しく見る
FIFO方式は、「倉庫で最も古い在庫が最初に出ていく」という単純で論理的な前提に基づいています。Dynamics 365でこの仕組みを説明するために、1月に1個20ドルの産業用ポンプを50個仕入れ、その後2月に1個24ドルのポンプを50個仕入れたと想定してみましょう。
顧客が10個の注文を出した場合、FIFOの原価計算ルールにより、システムは最も古い利用可能なロットから原価を取得します。そのため、出庫される10個は1個20ドルとして評価され、ラックのどの箱から取り出したかに関係なく、1月の仕入れロットから引き当てられます。
FIFOを選ぶべき場合
FIFO(先入先出法)は、生鮮品、医療用品、食品、陳腐化や期限切れのリスクがある技術製品を扱う業界で推奨される原価計算方法です。古い仕入原価を先に計上することで、インフレ局面において現在の収益と過去の費用をより適切に対応させることができ、貸借対照表上の残存在庫資産をより正確に評価できます。
加重平均法の検討
時系列で追跡するFIFOとは対照的に、加重平均法は在庫全体を総合的に捉えます。仕入注文ごとに個別の原価レイヤーを保持するのではなく、システムは利用可能な在庫の総額を手持ち数量の合計で割り、単位あたりの平均原価を継続的に再計算します。
四半期中に同じ部品を変動する市場価格で購入する場合、加重平均法は価格の急騰を平準化します。出荷が顧客に向けて行われると、システムはその時点の平均原価を取引に割り当てます。この方法は、同じ部品が異なるサプライヤーから届き、ビンやサイロに混在して保管される製造・流通の現場で特に有用です。そこでは、個々の品目の正確な仕入原価を追跡することがほぼ不可能であり、運用上も不要です。
倉庫業務と総勘定元帳会計の橋渡し
FIFO、加重平均法、移動平均法、標準原価法のいずれを選択しても、Dynamics 365の主な利点はデータのサイロ化が解消されることです。品目グループは、原材料、製品、スペアパーツといった特定の製品カテゴリを、指定された総勘定元帳勘定科目に紐付けるという重要な役割を果たします。
倉庫作業員が入庫、移動指示、棚卸差異調整、破損在庫の除却を記録すると、その財務上の影響は正式な会計帳簿に直接反映されます。現場担当者と経理担当者が切り離されたスプレッドシートを突き合わせる必要がなくなるため、月次決算の照合作業が格段に簡素化されます。両者が単一のリアルタイムな信頼できる情報源を共有することで、実際の在庫数量と財務上の資産価値が確実に一致した状態を保てます。
自社に最適な選択をする
最適な在庫原価計算方法の選択には、サプライチェーンの責任者、倉庫管理者、財務管理者の緊密な連携が必要です。選択にあたっては、品目が施設内を物理的にどのように移動するかだけでなく、経営陣が収益性と資産評価をどのように報告する必要があるかも反映させなければなりません。
在庫ディメンション、ロット追跡、倉庫の入庫(put-away)ワークフローなどを含む、サプライチェーン最適化のより広範な機能について知るには、M365 FM Podcastのエピソード全編を聴いてください。Microsoftのクラウドおよび統合基幹業務システム環境を変革するための専門的な知見と実践的な戦略を得られます。
よくある質問
Dynamics 365における在庫原価計算方法とは何ですか?
在庫原価計算方法とは、販売、移動、生産のために品目が在庫から出庫される際に、Dynamics 365が在庫に財務価値を割り当てるために使用する自動化されたルールセットであり、売上原価の正確な計算を保証するものです。
倉庫におけるFIFOと加重平均法はどこが異なりますか?
FIFOは特定の仕入ロットを時系列で追跡し、出庫される品目に最も古い仕入原価を割り当てます。加重平均法は、有効なすべての仕入原価を単一の平均単価にまとめ、市場価格の変動を平準化します。
製品カテゴリごとに異なる原価計算方法を使用できますか?
はい。Dynamics 365内の品目グループを活用することで、組織は原材料と製品などの異なる在庫カテゴリに対して、それぞれに合わせた財務ルールと原価計算方法を適用できます。
倉庫管理と財務の連携が重要なのはなぜですか?
実際の在庫移動を総勘定元帳勘定科目と連携させることで、倉庫の記録と貸借対照表の間の不一致を防ぎ、正確な資産評価と透明性のある利益報告を確保できます。